Υπόμνημα του Μ.Σταυρινού προς τη Γενική Γραμματεία του Υπουργείου Οικονομικών, όπου συγκρίνει την οικονομική επιβάρυνση της Ελλάδας εκ Φ.Κ.Π. αναλυτικού και συνθετικού προς τις ξένες (αγγλική, γαλλική, γερμανική και Ηνωμ. Πολιτειών).
173.069.03 · 1929 Μάιος 25 · Ελληνική · παραγωγή μηχανής, χωρίς έλεγχο
Σάρωση
Πρωτότυπο κείμενο (διπλωματική μεταγραφή)
OCR: πέρασε τους ελέγχους · evren/qwen3-vl-30b
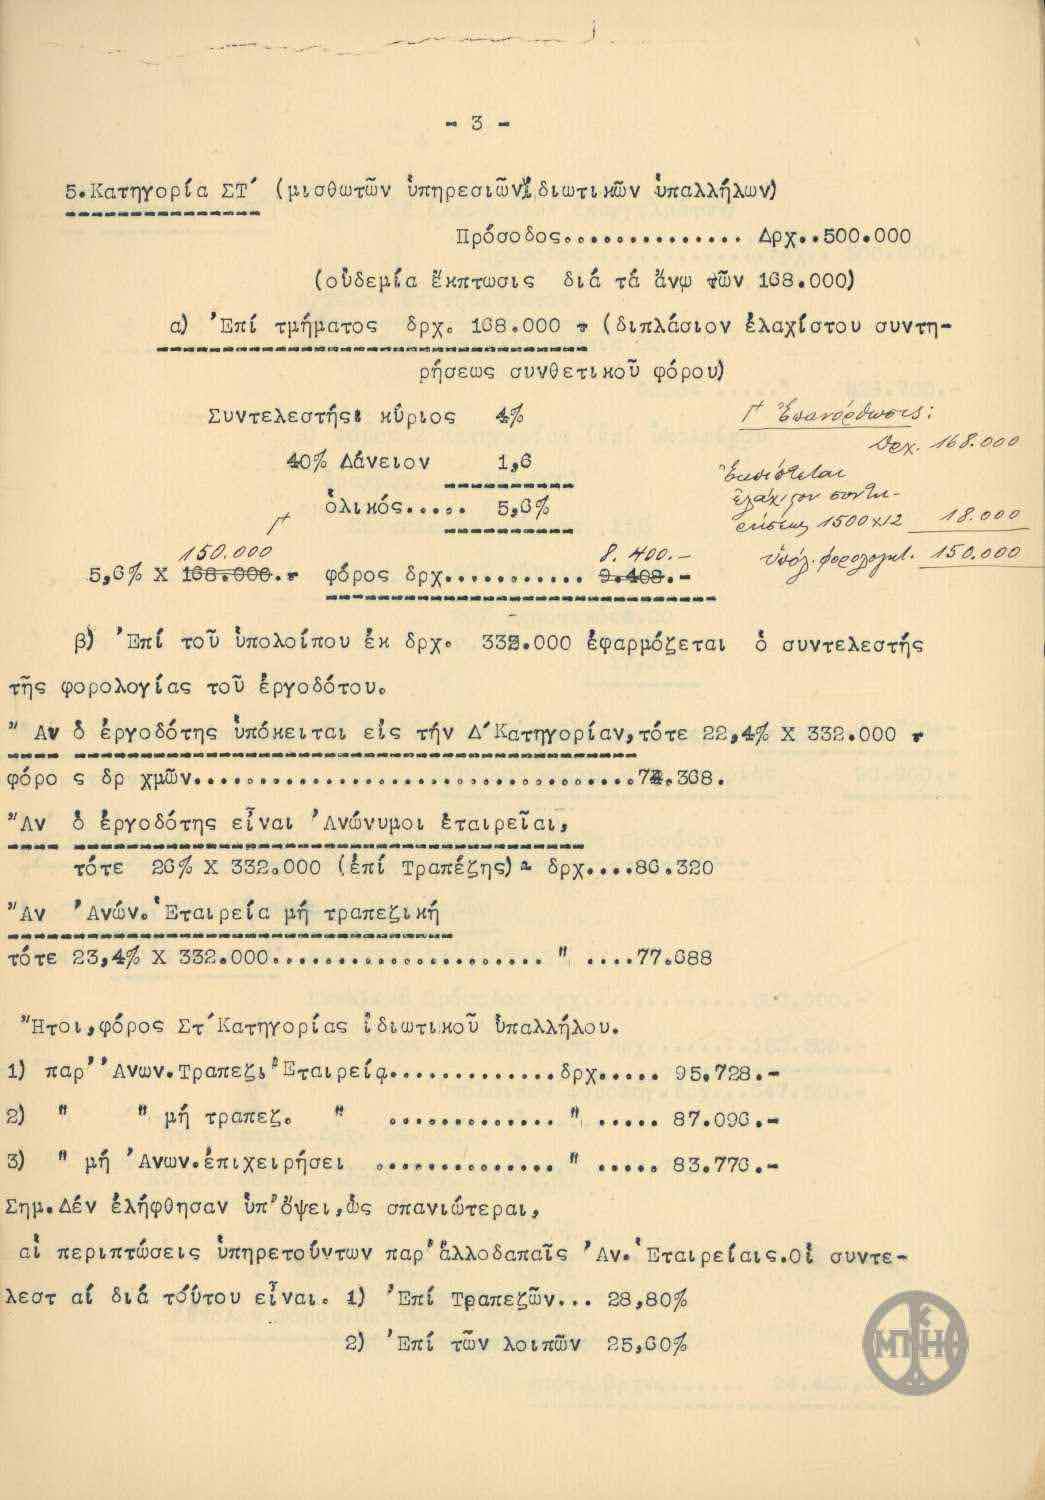
- 3 -
5. Κατηγορία ΣΤ' (μισθωτών υπηρεσιών διωτικών υπαλλήλων)
Πρόσοδος………………… Δρχ. 500.000
(ούδεμία ξεκπτωσις διά τά άνω τών 168.000)
a) Έπί τμήματος δρχ. 168.000 τ (διπλάσιον έλαχίστου συντη-
ρήσεως συνθετικού φόρου)
Συντελεστής κύριος 4%
40% Δάνειον 1,6
όλικός……… 5,6%
150.000
5,6% X 168.000. φόρος δρχ………… 9.408.-
β) Έπί τού υπολοίπου έκ δρχ. 332.000 έφαρμόζεται ό συντελεστής
της φορολογίας τού έργοδότου.
" Αν δ έργοδότης ύπόκειται είς τήν Δ' Κατηγορίαν, τότε 22,4% X 332.000 τ
φόρο ς δρ χμών………………………………………74.338.
"Αν δ έργοδότης είναι 'Ανώνυμοι εταιρείαι,
τότε 26% X 332.000 (έπί Τραπεζης) α δρχ……86.320
"Αν 'Ανών.' Εταιρεία μή τραπεζική
τότε 23,4% X 332.000……………………………77.688
"Ήτοι, φόρος Στ' Κατηγορίας ιδιωτικού υπαλλήλου.
1) παρ' Άνων. Τραπεζη' Εταιρεία…………………δρχ……… 95,728.-
2) " " μή τραπεζ. " ……………………………… 87.096.-
3) " μή 'Ανων.έπιχειρήσει ……………………………… 83.776.-
Σημ. Δέν έλήφθησαν ύπ' όψει, ώς σπανιώτεραι,
αί περιπτώσεις ύπηρετουντων παρ' έλλοδαπαίς 'Αν.' Εταιρείαις.Οί συντε-
λεσταί διά τούτου είναι. 1) Έπί Τραπεζών… 28,80%
2) Έπί τών λοιπών 25,60%
f 'ευανόεθως: δρχ. 168.000
'ευανόεθως
ελαχίστου οντων-
ελεύσις 1500x12 18.000
'ινός φοροδομή. 150.000
Σφραγίδες και σημειώσεις
- stamp ΜΠΗ bottom right
- handwritten_note f 'ευανόεθως: δρχ. 168.000 'ευανόεθως ελαχίστου οντων- ελεύσις 1500x12 18.000 'ινός φοροδομή. 150.000 right margin
Αβέβαιες αναγνώσεις
- f 'ευανόεθως: uncertain reading of the handwritten text
- f 'ευανόεθως uncertain reading of the handwritten text
- ελαχίστου οντων- uncertain reading of the handwritten text
- ελεύσις 1500x12 uncertain reading of the handwritten text
- ινός φοροδομή. uncertain reading of the handwritten text
Δημοτική
Δεν υπάρχει ακόμη.
Τουρκικά
- 3 -
5. ΣΤ' Kategorisi (özel sektör çalışanlarının ücretli hizmetleri)
Gelir………………… Dr[ahmi] 500.000
(168.000'in üzerindeki kısım için hiçbir indirim yoktur)
a) 168.000 dr[ahmi]lik dilim üzerinden (sentetik verginin asgari geçim
[indiriminin] iki katı)
Asıl oran %4
%40 İstikraz [payı] 1,6
toplam……… %5,6
150.000
%5,6 X 168.000. vergi dr[ahmi]………… 9.408.-
b) 332.000 dr[ahmi]lik kalan üzerinden işverenin vergilendirme
oranı uygulanır.
İşveren Δ' Kategorisine tabi ise, bu durumda %22,4 X 332.000 =
vergi drahmi………………………………………74.338.
İşveren Anonim Şirket ise,
bu durumda %26 X 332.000 (Banka için) dr[ahmi]……86.320
Banka olmayan Anonim Şirket ise
bu durumda %23,4 X 332.000……………………………77.688
Yani, özel sektör çalışanının ΣΤ' Kategorisi vergisi:
1) Anonim Banka Şirketi nezdinde…………………dr[ahmi]……… 95,728.-
2) " " banka olmayan " ……………………………… 87.096.-
3) anonim olmayan işletme nezdinde ……………………………… 83.776.-
Not. Daha seyrek oldukları için, yabancı Anonim Şirketlerde
hizmet edenlerin durumları dikkate alınmamıştır. Bunlar için oranlar
şöyledir: 1) Bankalar için… %28,80
2) Diğerleri için %25,60
[Kenar notu:] f Toplam(?): dr[ahmi] 168.000
Toplam(?)
asgari geç-
im [indirimi] 1500x12 18.000
net(?) vergilendirilebilir 150.000
Αγγλικά
Δεν υπάρχει ακόμη.