M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
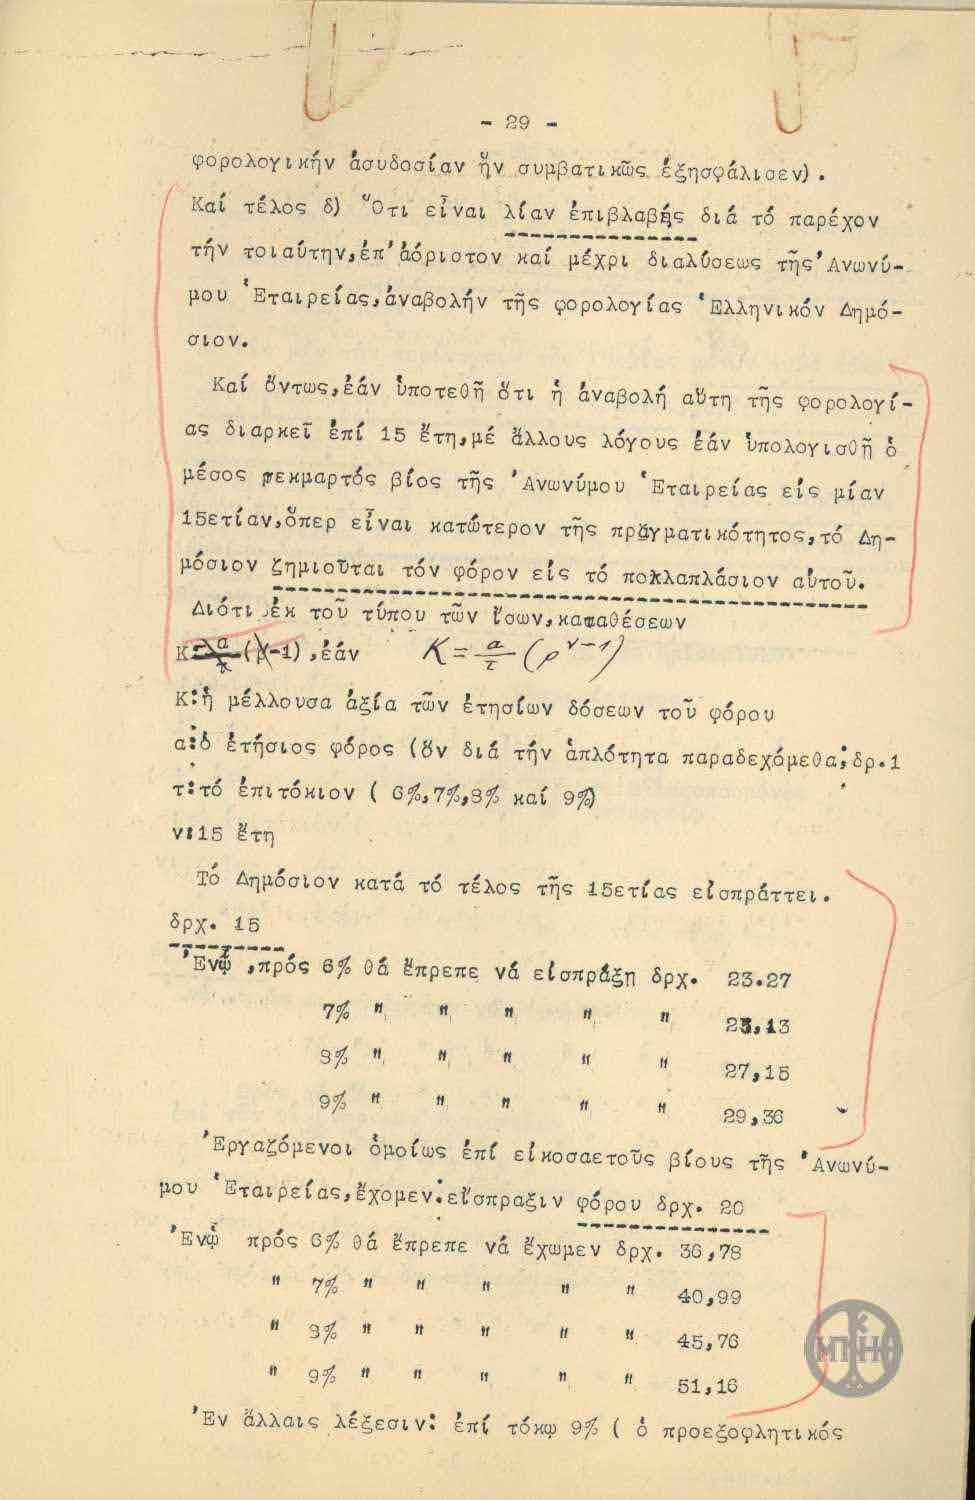
- 29 -
φορολογικήν ἀσυδοσίαν ἤν συμβατικῶς ἔξησφάλισεν).
Καί τέλος δ) Ὅτι εἶναι λίαν ἐπιβλαβῆς διά τό παρέχον
τήν τοιαύτην,ἐπ᾽ἀόριστον καί μέχρι διαλύσεως τῆς Ἀνωνύ-
μου Ἐταιρείας,ἀναβολήν τῆς φορολογίας Ἑλληνικοῦ Δημό-
σιου.
Καί ὄντως,ἐάν ὑποτεθῇ ὅτι ἡ ἀναβολή αὕτη τῆς φορολογί-
ας διαρκεῖ ἐπί 15 ἔτη,μέ ἄλλους λόγους ἐάν ὑπολογισθῇ ὁ
μέσος σεμπαρτός βίος τῆς Ἀνωνύμου Ἐταιρείας εἰς μίαν
15ετίαν,ὅπερ εἶναι κατώτερον τῆς πράγματικότητος,τό Δη-
μόσιον ξημιοῦται τόν φόρον εἰς τό ποκλαπλάσιον αὐτοῦ.
Διότι ἐκ τοῦ τύπου τῶν ἐσόν,καταθέσεων
K=α/κ (χ-1),ἐάν K=α/τ (ρ^γ-1)
Κ:ἡ μέλλουσα ἀξία τῶν ἐτησίων δόσεων τοῦ φόρου
α:ὁ ἐτήσιος φόρος (δν διά τήν ἀπλότητα παραδεχόμεθα;δρ.1
τ:τό ἐπιτόκιον (6%,7%,3% καί 9%)
ν:15 ἔτη
Τό Δημόσιον κατά τό τέλος τῆς 15ετίας εἰσπράττει.
δρχ. 15
Ἐνῷ,πρός 6% ὅ ἐπρεπε νά εἰσπράξῃ δρχ. 23.27
7% " " " " 23,13
9% " " " " 27,15
9% " " " " 29,36
Ἐργαζόμενοι ὁμοίως ἐπὶ εἰκοσαετοῦς βίους τῆς Ἀνωνύ-
μου Ἐταιρείας,ἔχομεν εἰσπραξίν φόρου δρχ. 20
Ἐνῷ πρός 6% ὅ ἐπρεπε νά ἔχωμεν δρχ. 30,78
" 7% " " " " 40,99
" 3% " " " " 45,76
" 9% " " " " 51,16
Ἐν ἄλλαις λέξεσιν: ἐπὶ τόκῳ 9% (ὁ προεξοφλητικός
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- archival ΜΠΗ/Benaki bottom right
- letterhead Υπόμνημα του Μ.Σταυρινού προς τη Γενική Γραμματεία του Υπουργείου Οικονομικών, όπου συγκρίνει την οικονομική επιβάρυνση της Ελλάδας εκ Φ.Κ.Π. αναλυτικού και συνθετικού προς τις ξένες (αγγλική, γαλλική, γερμανική και Ηνωμ. Πολιτειών). top
- handwritten_note 30 top left
- handwritten_note 1929 Μάιος 25 top center
Dimotiki Yunanca
Henüz yok.
Türkçe
- 29 -
sözleşme yoluyla güvence altına aldığı vergi muafiyetini).
Ve son olarak d) Vergilendirmenin bu şekilde, belirsiz bir süre için ve Anonim Şirketin feshine kadar ertelenmesine imkân verdiğinden, Yunan Devleti [Hazinesi] için son derece zararlı olduğu.
Gerçekten de, vergilendirmenin bu ertelenmesinin 15 yıl sürdüğü varsayılırsa, başka bir deyişle Anonim Şirketin ortalama ömrü 15 yıl olarak hesaplanırsa (ki bu, gerçek süreden daha kısadır), Devlet [Hazinesi] vergiyi kat kat kaybeder.
Çünkü eşit yatırımlar formülünden
K=α/κ (χ-1), ἐάν K=α/τ (ρ^γ-1)
Κ: verginin yıllık taksitlerinin gelecekteki değeri
α: yıllık vergi (basitlik için 1 drahmi kabul ediyoruz)
τ: faiz oranı (%6, %7, %3 ve %9)
ν: 15 yıl
Devlet [Hazinesi] 15 yıllık sürenin sonunda tahsil eder
drh. 15
Oysa %6 üzerinden tahsil etmesi gereken drh. 23.27
%7 " " " " 23,13
%9 " " " " 27,15
%9 " " " " 29,36
Anonim Şirketin yirmi yıllık ömrü üzerinden aynı şekilde hesap yaparak drh. 20 vergi tahsilatı elde ederiz.
Oysa %6 üzerinden elde etmemiz gereken drh. 30,78
" %7 " " " " 40,99
" %3 " " " " 45,76
" %9 " " " " 51,16
Başka bir deyişle: %9 faiz (iskonto
İngilizce
Henüz yok.