M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
« 26 »
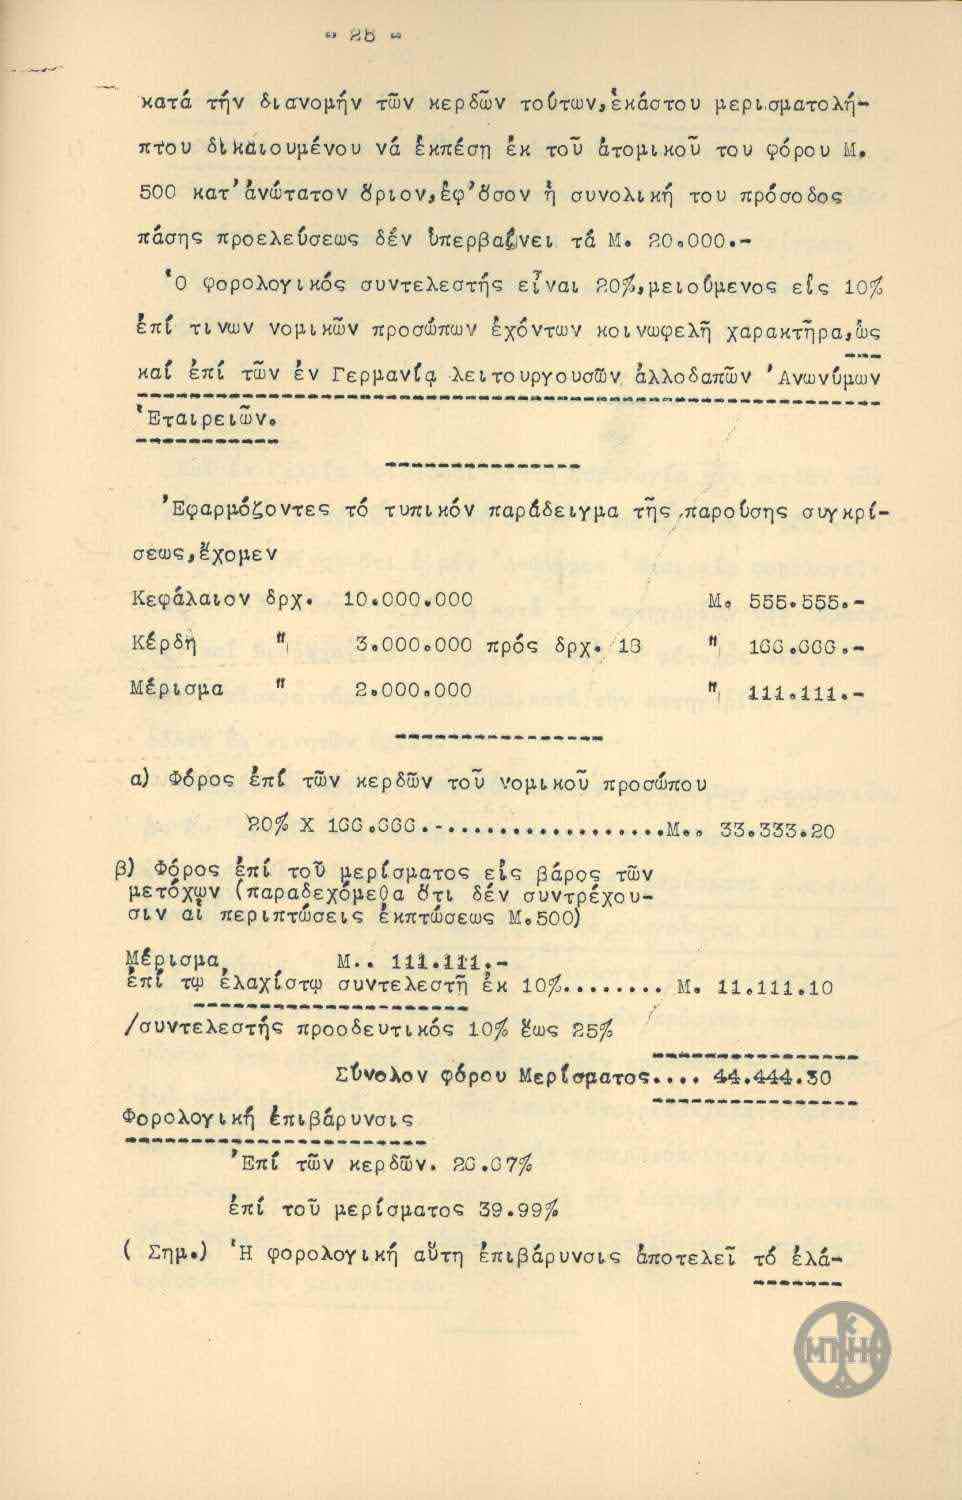
κατά τήν διανομήν τῶν κερδῶν τούτων, ἐκάστου μερίσματος
που δικαιουμένου νά ἐκπέσῃ ἐκ τοῦ ἀτομικοῦ του φόρου Μ.
500 κατ’ ἀνώτατον δριον, ἐφ’ ὅσον ἡ συνολική του πρόσοδος
πάσης προελεύσεως δέν ὑπερβαίνει τά Μ. 20.000.-
'
Ὁ φορολογικός συντελεστής εἶναι 20%, μειούμενος εἰς 10%
ἐπί τινων νομικῶν προσώπων ἐχόντων κοινωφελῆ χαρακτήρα, ὡς
καί ἐπί τῶν ἐν Γερμανίᾳ λειτουργουσῶν ἀλλοδαπῶν 'Ανωνύμων
'Εταιρειῶν.
'
'Εφαρμόζοντες τό τυπικόν παράδειγμα τῆς παρούσης συγκρί-
σεως, ἔχομεν
Κεφάλαιον δρχ. 10.000.000 Μ. 555.555.-
Κέρδη " 3.000.000 πρός δρχ. 13 " 166.666.-
Μέρισμα " 2.000.000 " 111.111.-
a) Φόρος ἐπί τῶν κερδῶν τοῦ νομικοῦ προσώπου
20% X 166.666.-………………..Μ. 33.333.20
β) Φόρος ἐπί τοῦ μερίσματος εἰς βάρος τῶν
μετόχων (παραδεχόμενα ὅτι δέν συντρέχου-
σιν αἱ περιπτώσεις ἐκπτώσεως Μ.500)
Μέρισμα
Μ. 111.111,-
ἐπί τῷ ἐλαχίστῳ συντελεστῇ ἐκ 10%…….. Μ. 11.111.10
/συντελεστὴς προοδευτικὸς 10% ἕως 25%
Σύνολον φόρου Μερίσματος….. 44.444.30
Φορολογικὴ ἐπιβάρυνσις
'
Ἐπί τῶν κερδῶν. 20.07%
ἐπί τοῦ μερίσματος 39.99%
( Σημ.) 'Ἡ φορολογικὴ αὕτη ἐπιβάρυνσις ἀποτελεῖ τό ἐλά-
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- archival Page 26 of 31. top left
- handwritten_note 1929 Μάιος 25 top right
Dimotiki Yunanca
Henüz yok.
Türkçe
« 26 »
bu kârların dağıtımı sırasında; her temettü hak sahibi, her kaynaktan toplam geliri 20.000.- M[ark]'ı aşmadığı takdirde, kişisel vergisinden en fazla 500 M[ark] düşme hakkına sahiptir.
Vergi oranı %20'dir; kamu yararı niteliğine sahip bazı tüzel kişiler ile Almanya'da faaliyet gösteren yabancı Anonim Şirketler için %10'a indirilir.
İşbu karşılaştırmanın tipik örneğini uygularsak, şunu elde ederiz:
Sermaye drh. 10.000.000 M. 555.555.-
Kâr " 3.000.000 drh. 13 kurundan " 166.666.-
Temettü " 2.000.000 " 111.111.-
a) Tüzel kişinin kârları üzerinden vergi
%20 X 166.666.-………………..M. 33.333.20
β) Hissedarlar yükümlülüğünde temettü üzerinden vergi (500 M[ark]'lık indirim hallerinin mevcut olmadığını kabul ederek)
Temettü
M. 111.111,-
%10'luk asgari oran üzerinden…….. M. 11.111.10
/artan oran %10'dan %25'e kadar
Temettü vergisi toplamı….. 44.444.30
Vergi yükü
Kârlar üzerinden. %20,07
temettü üzerinden %39,99
( Not) Bu vergi yükü asgari
İngilizce
Henüz yok.