M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
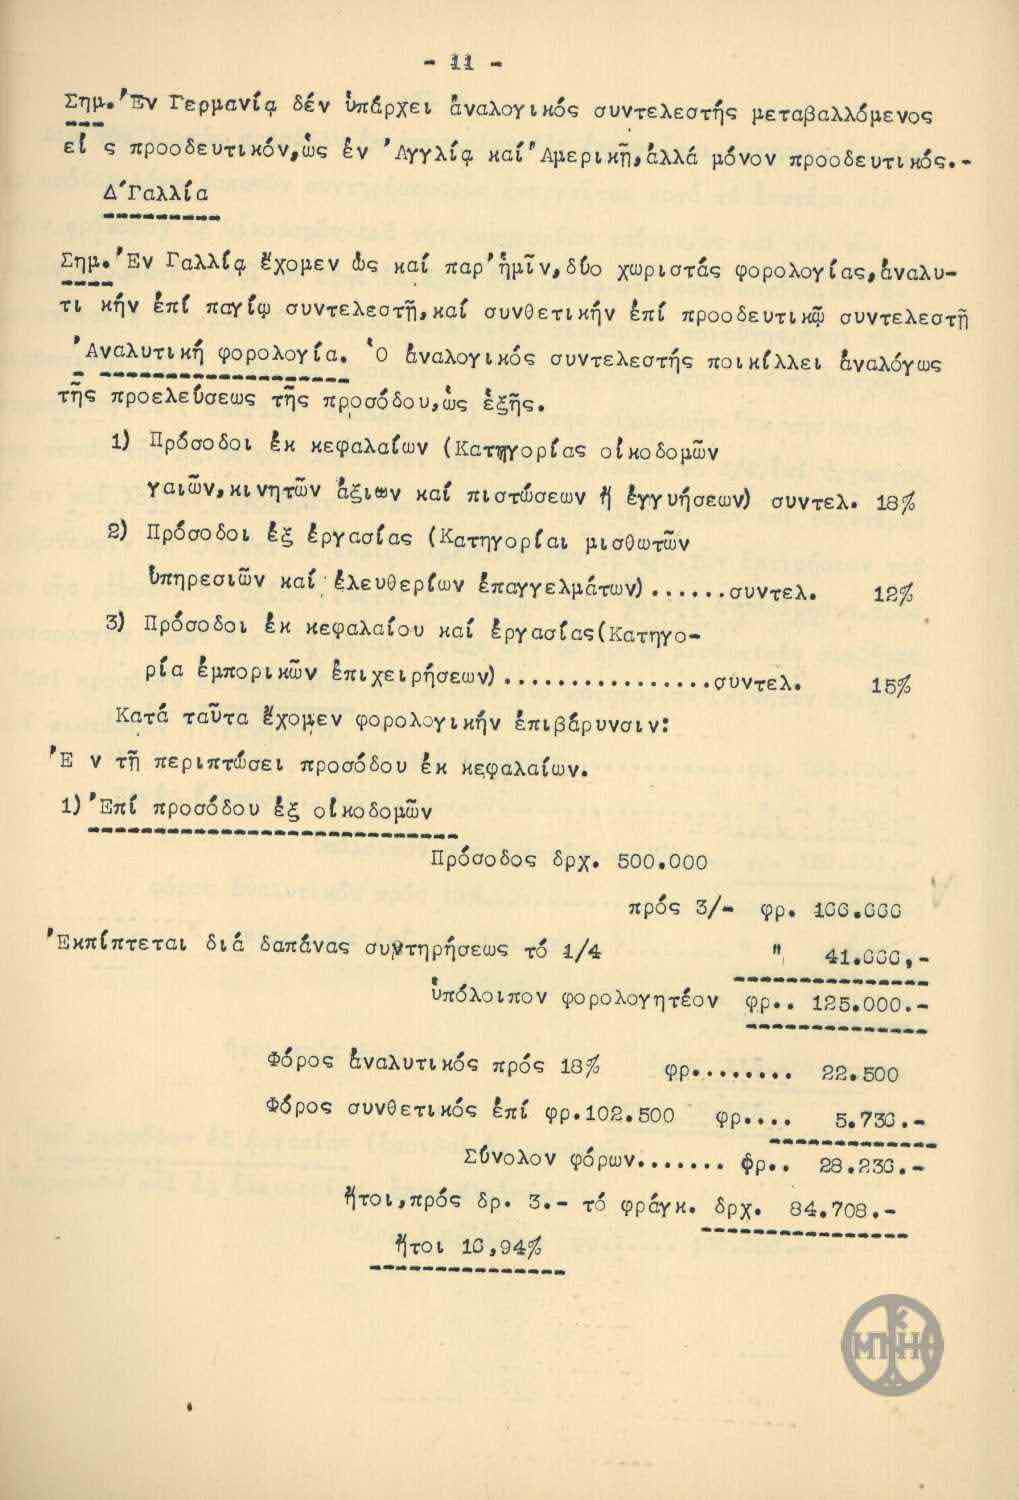
- 11 -
Σημ. Έν Γερμανία δέν υπάρχει άναλογικός συντελεστής μεταβαλλόμενος
είς προοδευτικόν, ώς έν Άγγλία και Αμερική, άλλά μόνον προοδευτικός.-
Δ'Γαλλία
Σημ. Έν Γαλλία έχομεν ώς καί παρ' ήμίν, δύο χωριστάς φορολογίας, άναλυ-
τικήν έπί παγίω συντελεστή, καί συνθετικήν έπί προοδευτική συντελεστή
'Αναλυτική φορολογία. Ό άναλογικός συντελεστής ποικίλλει άναλόγως
τής προελεύσεως τής προσόδου, ώς έξής.
1) Πρόσοδοι έκ κεφαλαίων (Κατηγορίας οίκοδομών
γαιών, κινητών αξιών καί πιστώσεων ή έγγυήσεων) συντελ. 18%
2) Πρόσοδοι έξ έργασίας (Κατηγορίαι μισθωτών
υπηρεσιών καί έλευθερίων έπαγγελμάτων) ...... συντελ. 12%
3) Πρόσοδοι έκ κεφαλαίου καί έργασίας (Κατηγο-
ρία έμπορικών επιχειρήσεων) ................. συντελ. 15%
Κατά ταύτα έχομεν φορολογικήν έπιβάρυνσιν:
'Εν τή περιπτώσει προσόδου έκ κεφαλαίων.
1) Έπί προσόδου έξ οίκοδομών
Πρόσοδος δρχ. 500.000
πρός 3/- φρ. 106.666
'Εκπίπτεται διά δαπάνας συμπτηρήσεως τό 1/4
" 41.000,-
ύπόλοιπον φορολογητέον φρ. 125.000.-
Φόρος άναλυτικός πρός 18% φρ........... 22.500
Φόρος συνθετικός έπί φρ.102.500 φρ.... 5.733,-
Σύνολον φόρων......... φρ. 28.233,-
ήτοι, πρός δρ. 3.- τό φράγκο. δρχ. 84.708.-
ήτοι 16,94%
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- archival 12/31 top left
Dimotiki Yunanca
Henüz yok.
Türkçe
- 11 -
Not. Almanya'da, İngiltere ve Amerika'daki gibi artan orana dönüşen bir nispi oran yoktur, yalnızca artan oran vardır.-
Δ') Fransa
Not. Fransa'da da, bizde olduğu gibi, iki ayrı vergilendirme vardır: sabit oranlı analitik [vergilendirme] ve artan oranlı sentetik [vergilendirme].
Analitik vergilendirme. Nispi oran, gelirin kaynağına göre şu şekilde değişir:
1) Sermaye gelirleri (binalar, araziler, menkul kıymetler ve alacaklar veya teminatlar kategorisi) oran %18
2) Emek gelirleri (ücretli hizmetler ve serbest meslekler kategorileri) ...... oran %12
3) Sermaye ve emek gelirleri (ticari işletmeler kategorisi) ................. oran %15
Buna göre vergi yükü şöyledir:
Sermaye geliri durumunda.
1) Bina gelirleri üzerinden
Gelir dr[ahmi] 500.000
3/- üzerinden fr[ank] 106.666
Bakım giderleri için 1/4 indirilir
" 41.000,-
vergilendirilecek bakiye fr[ank] 125.000.-
%18 üzerinden analitik vergi fr[ank]........... 22.500
fr[ank] 102.500 üzerinden sentetik vergi fr[ank].... 5.733,-
Toplam vergiler......... fr[ank] 28.233,-
yani, frank başına dr[ahmi] 3.- hesabıyla dr[ahmi] 84.708.-
yani %16,94
İngilizce
Henüz yok.