M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
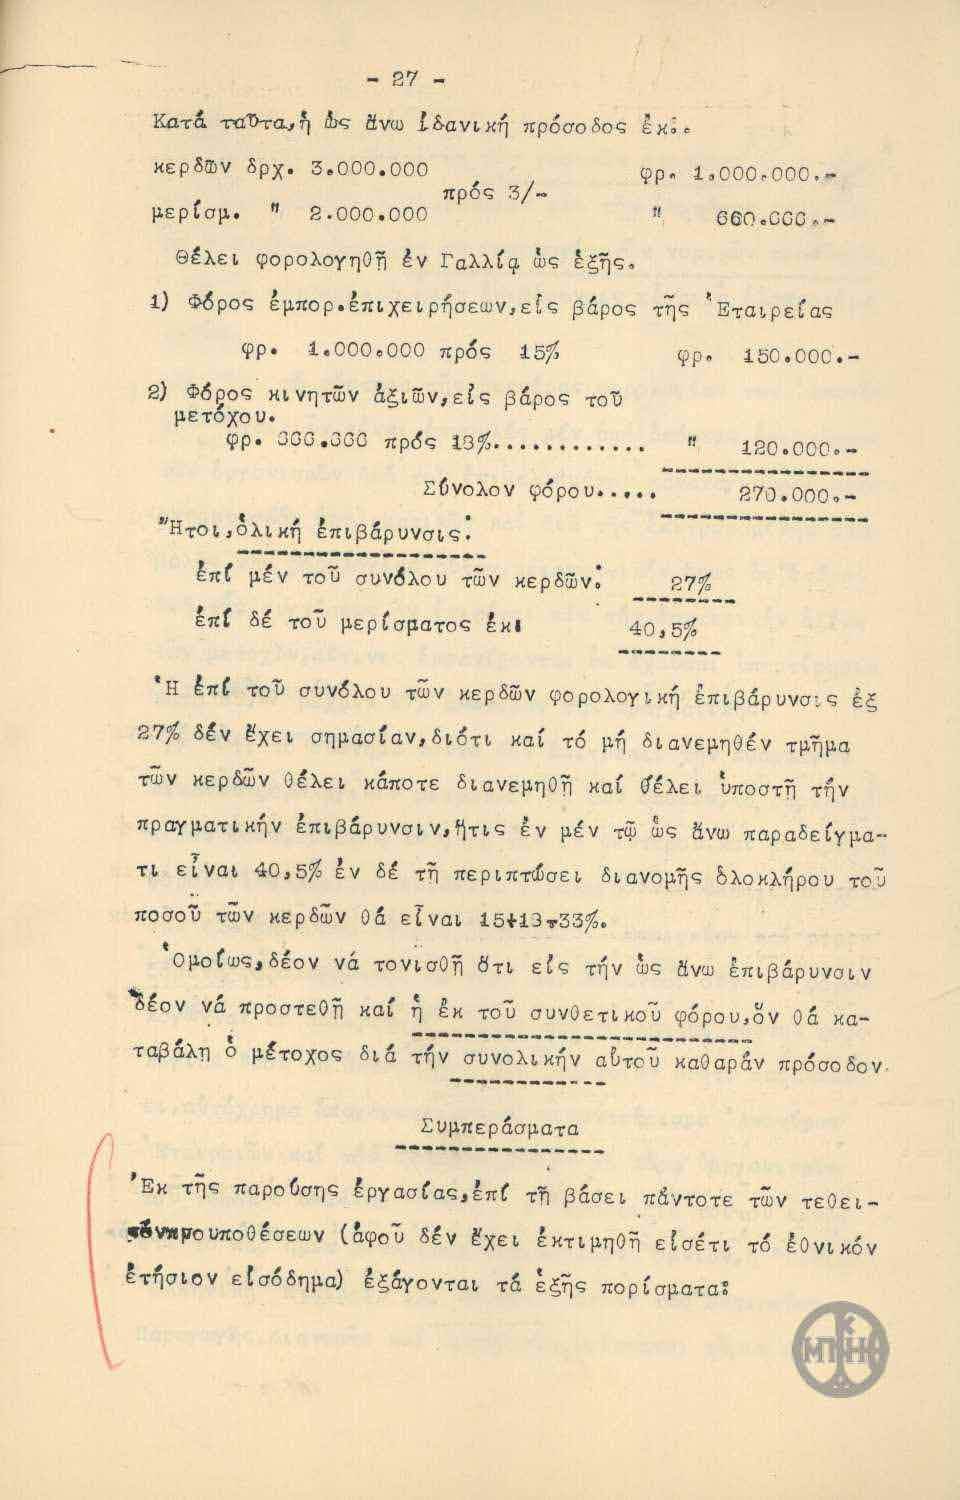
- 27 -
Κατά ταύτα, ή ώς άνω Ιδανική πρόσοδος έκει.
κερδών δρχ. 3.000.000 πρός 3/- ψρ. 1.000.000.-
μερίσμ. " 2.000.000 " " 660.000.-
Θέλει φορολογηθή έν Γαλλία ώς έξης.
1) Φόρος έμπορ.έπιχειρήσεων,είς βάρος τής Έταιρείας
ψρ. 1.000.000 πρός 15% ψρ. 150.000.-
2) Φόρος κινητών άξιων,είς βάρος τού
μετόχου.
ψρ. 300.000 πρός 13%…………… " 120.000.-
Σύνολον φόρου……. 270.000.-
"Ήτοι,διλική έπιβάρυνσις.
έπί μέν τού συνόλου τών κερδών, 27%
έπί δέ τού μερίσματος έκι 40,5%
Ή έπί τού συνόλου τών κερδών φορολογική έπιβάρυνσις έξ
27% δέν έχει σημασίαν,διότι καί τό μή διανεμηθέν τρήμα
τών κερδών θέλει κάποτε διανεμηθή καί θέλει ύποστή τήν
πραγματικήν έπιβάρυνσιν,ήτις έν μέν τώ ώς άνω παραδείγμα-
τι είναι 40,5% έν δέ τή περιπτώσει διανομής δλοκλήρου τού
ποσού τών κερδών θά είναι 15+13=33%.
Όμοιως,δέον νά τονίσω ή ότι είς τήν ώς άνω έπιβάρυνσιν
δέον νά προστεθή καί ή έκ τού συνολετικού φόρου,όν θά κα-
ταβάλη ό μέτοχος διά τήν συνολικήν αυτού καθαράν πρόσοδον.
Συμπεράσματα
'Εκ τής παρούσης έργασίας,έπί τή βάσει πάντοτε τών τελει-
σθηναρουποθέσεων (άφού δέν έχει έκτιμησή εισέτι τό έννικόν
έτήσιον ελάσδημα) έξάγονται τά έξης πορίσματα:
Damgalar ve notlar
- stamp ΜΠΗ bottom-right
- handwritten_note 1929 Μάιος 25 bottom-left
- letterhead Υπόμνημα του Μ.Σταυρινού προς τη Γενική Γραμματεία του Υπουργείου Οικονομικών, όπου συγκρίνει την οικονομική επιβάρυνση της Ελλάδας εκ Φ.Κ.Π. αναλυτικού και συνθετικού προς τις ξένες (αγγλική, γαλλική, γερμανική και Ηνωμ. Πολιτειών). top
- handwritten_note 28 top-right
Dimotiki Yunanca
Henüz yok.
Türkçe
- 27 -
Buna göre, yukarıdaki ideal gelir, yani:
kâr drh. 3.000.000, 3/- kurundan fr. 1.000.000.-
temett[ü] " 2.000.000 " " 660.000.-
Fransa'da şu şekilde vergilendirilecektir.
1) Ticari işletmeler vergisi, Şirket yükümlülüğünde
fr. 1.000.000, %15 oranında fr. 150.000.-
2) Menkul değerler vergisi, hissedar yükümlülüğünde.
fr. 300.000, %13 oranında…………… " 120.000.-
Vergi toplamı……. 270.000.-
Yani toplam yük:
kârların tamamı üzerinden %27,
temettü üzerinden ise %40,5
Kârların tamamı üzerinden %27'lik vergi yükünün bir önemi yoktur; çünkü kârların dağıtılmamış kısmı da bir gün dağıtılacak ve gerçek yüke maruz kalacaktır; bu yük yukarıdaki örnekte %40,5 olup kâr tutarının tamamının dağıtılması halinde 15+13=%33 olacaktır.
Aynı şekilde, yukarıdaki yüke hissedarın toplam safi geliri için ödeyeceği sentetik vergiden doğan yükün de eklenmesi gerektiği vurgulanmalıdır.
Sonuçlar
İşbu çalışmadan, her zaman ortaya konulan varsayımlar temelinde (zira millî yıllık gelir henüz tahmin edilmiş değildir) şu sonuçlar çıkarılmaktadır:
İngilizce
Henüz yok.