M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
—12—
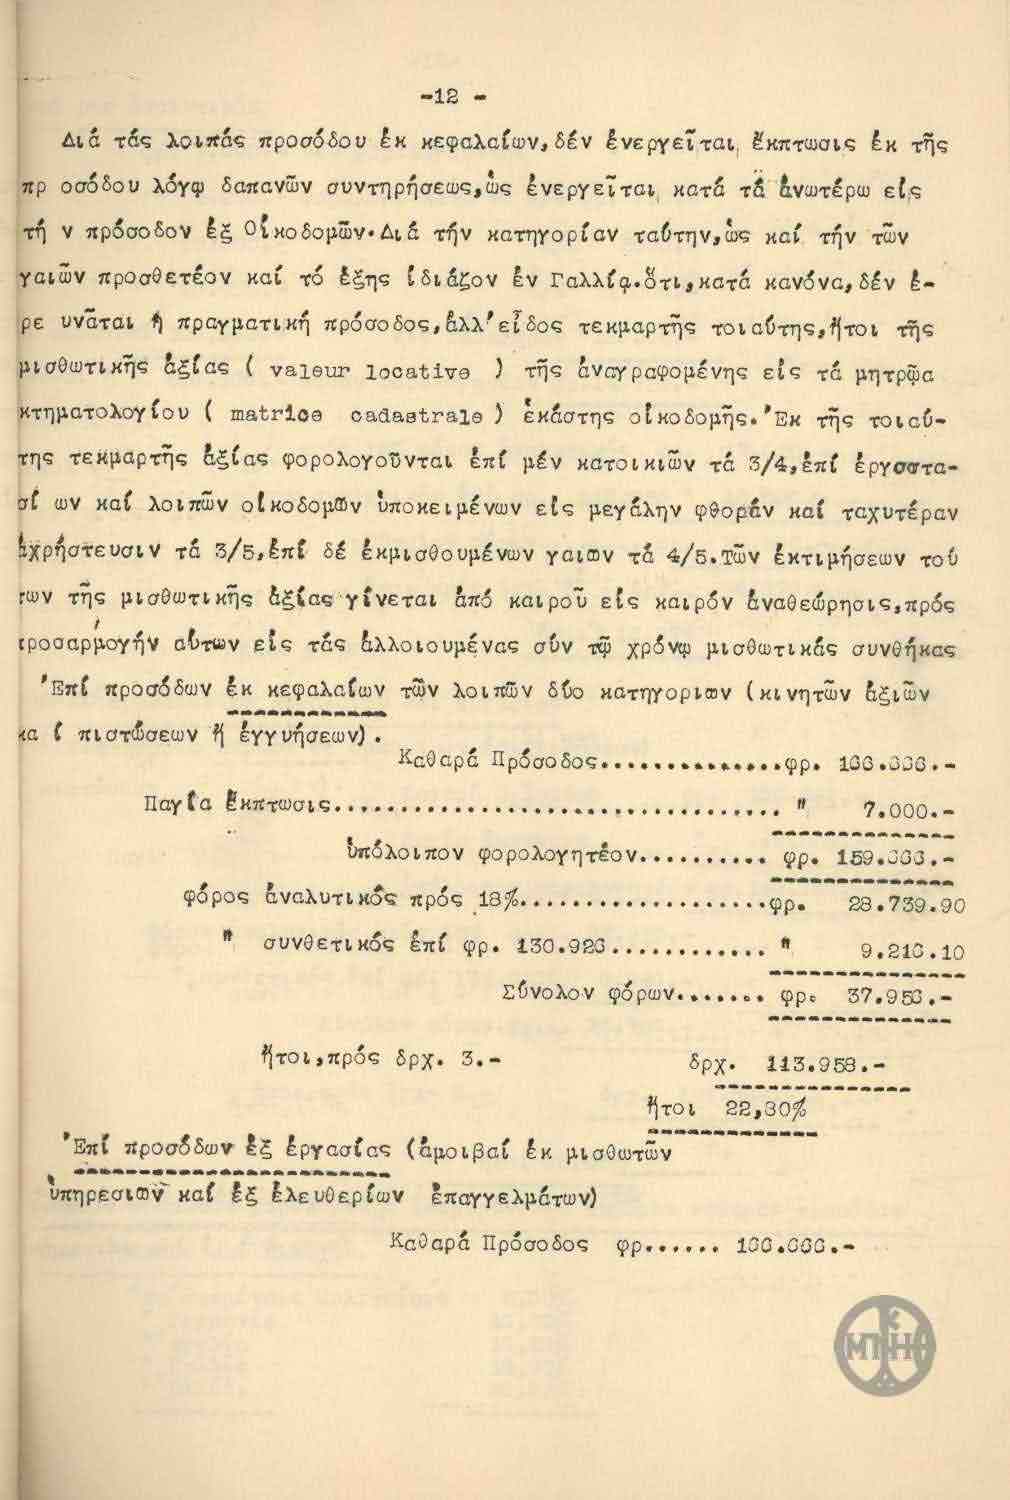
Διά τάς λοιπάς προσόδου έκ κεφαλαίων, δέν ένεργείται, έκπτωσις έκ τής προσόδου λόγω δαπανών συντηρήσεως, ώς ένεργείται, κατά τά άνωτέρω εις τή ν πρόσοδον έξ Οικοδομών. Διά τήν κατηγορίαν ταβτην, ώς καί τήν τών γαιών προσθετέον καί τό έξης έδιάζον έν Γαλλία. Στι, κατά κανόνα, δέν έ- ρε υνόται ή πραγματική πρόσοδος, άλλ' είδος τεκμαρτής τοιαύτης, ήτοι τής μισθωτικής αξίας ( valeur locative ) τής άναγραφομένης εις τά μητρώα κτηματολογίου ( matrioe cadastrale ) έκάστης οίκοδομής. Έκ τής τοιαύ- της τεκμαρτής αξίας φορολογούνται έπί μέν κατοικιών τά 3/4, έπί έργαστα- σίων καί λοιπών οίκοδομών υποκειμένων εις μεγάλην φθοράν καί ταχυτέραν άχρήστευσιν τά 3/5, έπί δέ έκμισθουμένων γαιών τά 4/5. Τών έκτιμήσεων τού των τής μισθωτικής αξίας γίνεται άπό καιρού εις καιρόν άναθεώρησις, πρός τροσαρρογήν αυτών εις τάς άλλοιουμένας σύν τῷ χρόνῳ μισθωτικάς συνθήκας
'Επί προσόδων έκ κεφαλαίων τών λοιπών δύο κατηγοριών ( κινητών αξιών καί πιστώσεων ή έγγυήσεων ).
Καθαρά Πρόσοδος………………………φρ. 133.333.—
Παγία Εκπτωσις……………………………" 7.000.—
υπόλοιπον φορολογητέον………………………φρ. 159.333.—
φόρος άναλυτικός πρός 18%………………………φρ. 28.739.90
" συνθετικός έπί φρ. 130.923………………………" 9.213.10
Σύνολον φόρων………………………φρ. 37.953.—
ήτοι, πρός δρχ. 3.—
δρχ. 113.953.—
ήτοι 22,30%
'Επί προσόδων έξ έργασίας (άροιβαί έκ μισθωτών υπηρεσιών καί έξ έλευθερίων έπαγγελμάτων)
Καθαρά Πρόσοδος φρ……. 100.000.—
Damgalar ve notlar
- stamp ΜΠΗ bottom-right
- archival 13/31 top-right
- handwritten_note 1929 Μάιος 25 bottom-left
Dimotiki Yunanca
Henüz yok.
Türkçe
—12—
Diğer sermaye gelirleri için, yukarıda bina gelirinde yapıldığı gibi, bakım giderleri nedeniyle gelirden indirim yapılmaz. Bu kategori ile araziler kategorisi için Fransa'ya özgü şu husus da eklenmelidir: Kural olarak gerçek gelir araştırılmaz, bunun yerine bir tür karine gelir, yani her binanın kadastro sicillerine (matrioe cadastrale) kaydedilmiş kira değeri (valeur locative) esas alınır. Bu karine değerin, konutlarda 3/4'ü, fabrikalar ile büyük aşınmaya ve daha çabuk kullanılmaz hale gelmeye maruz diğer binalarda 3/5'i, kiraya verilen arazilerde ise 4/5'i vergilendirilir. Kira değerine ilişkin bu takdirler, zamanla değişen kira koşullarına uyarlanmaları amacıyla zaman zaman yeniden gözden geçirilir.
Diğer iki kategorideki (menkul kıymetler ile alacaklar veya teminatlar) sermaye gelirleri üzerinden.
Net Gelir………………………fr[ank] 133.333.—
Sabit İndirim……………………………" 7.000.—
vergilendirilecek bakiye………………………fr[ank] 159.333.—
%18 üzerinden analitik vergi………………………fr[ank] 28.739.90
fr[ank] 130.923 üzerinden sentetik vergi………………………" 9.213.10
Toplam vergiler………………………fr[ank] 37.953.—
yani, dr[ahmi] 3.— hesabıyla
dr[ahmi] 113.953.—
yani %22,30
Emek gelirleri üzerinden (ücretli hizmetlerden ve serbest mesleklerden elde edilen ücretler)
Net Gelir fr[ank]……. 100.000.—
İngilizce
Henüz yok.