M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: gözden geçirilmeli · evren/qwen3-vl-30b · İki okumanın uyumu 0.95
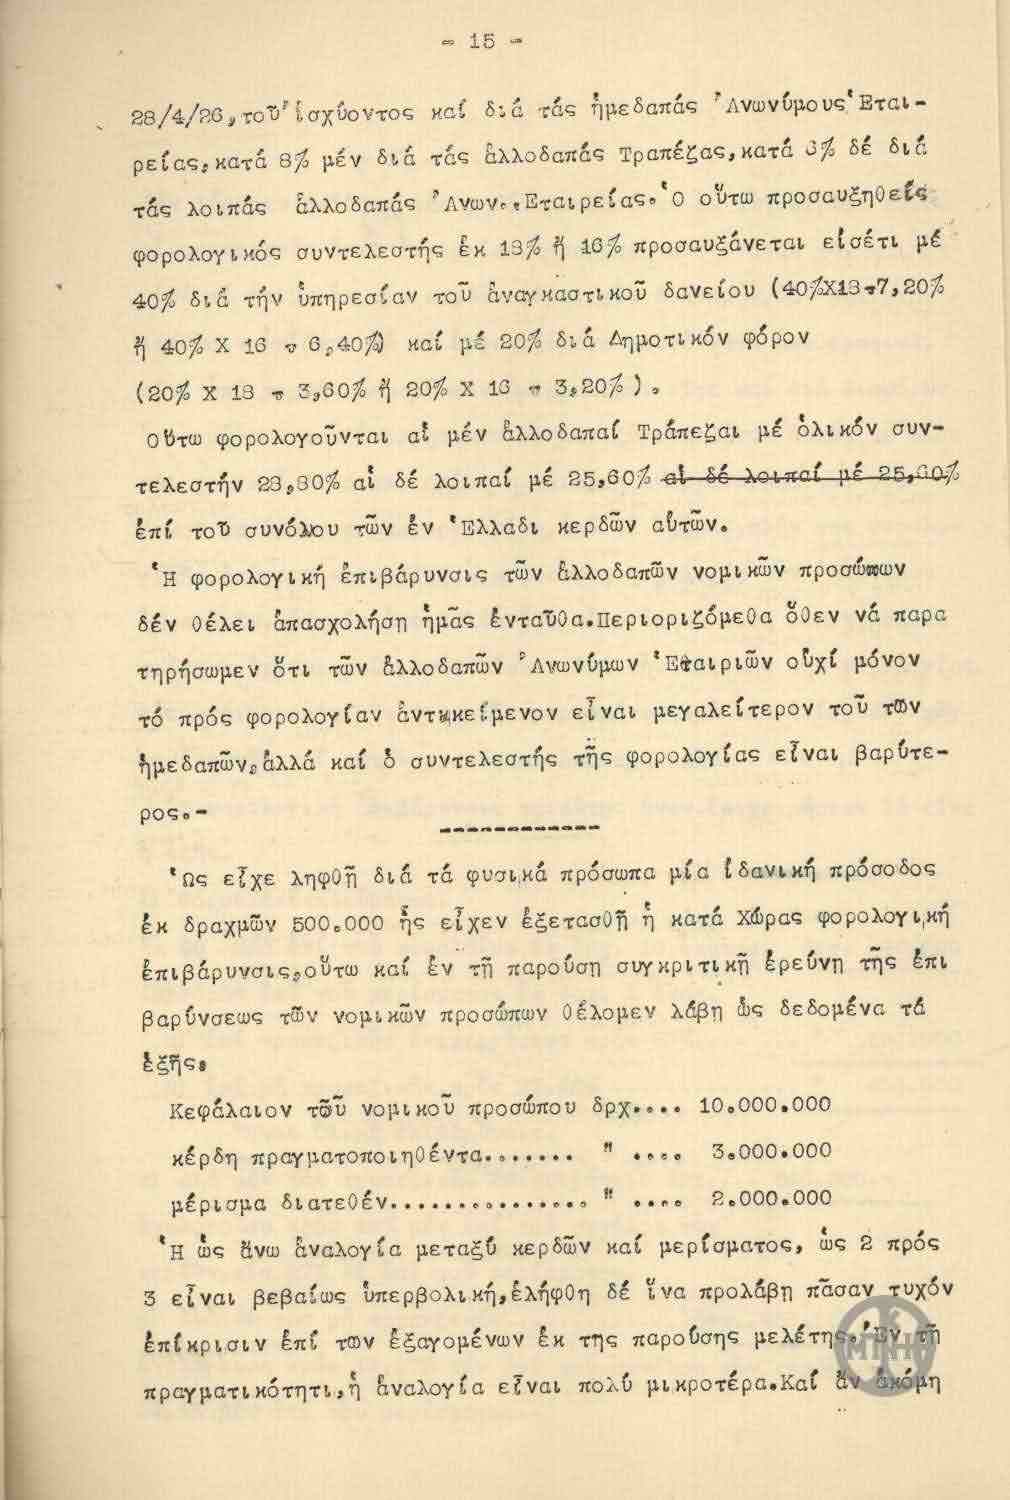
28/4/26, τοῦ ἰσχύοντος καί διὰ τὰς ἡμεδαπὰς Ἀνωνύμους Ἐται- ρείας, κατὰ 8% μὲν διὰ τὰς ἄλλοδαπὰς Τραπέζας, κατὰ 3% δὲ διὰ τὰς λοιπὰς ἄλλοδαπὰς Ἀνων. Ἐταιρείας. Ὁ οὔτω προσαυξηθεὶς φορολογικὸς συντελεστὴς ἐκ 13% ἢ 16% προσαυξάνεται εἰς ἑτέρῳ μὲ 40% διὰ τὴν ὑπηρεσίαν τοῦ ἀναγκαστικοῦ δανείου (40%X13=7,20% ἢ 40% X 16 = 6,40%) καί μὲ 20% διὰ Ἀηροτικῶν φόρων (20% X 13 = 3,60% ἢ 20% X 13 = 3,20%).
Οὔτω φορολογοῦνται αἱ μὲν ἄλλοδαπαί Τράπεζαι μὲ ὅλικόν συν- τελεστὴν 23,80% αἱ δὲ λοιπαὶ μὲ 25,60% αἱ δὲ λοιπαὶ μὲ 25,00% ἐπὶ τοῦ συνόλου τῶν ἐν Ἑλλάδι κερδῶν αὐτῶν.
Ἡ φορολογικὴ ἐπιβάρυνσις τῶν ἄλλοδαπῶν νομικῶν προσώπων δὲν θέλει ἀπασχολήση ἡμᾶς ἐνταῦθα. Περιοριζόμεθα ὅλον νὰ παρα τηρήσωμεν ὅτι τῶν ἄλλοδαπῶν Ἀνωνύμων Ἐταιριῶν οὐχὶ μόνον τὸ πρός φορολογίαν ἀντικείμενον εἶναι μεγαλείτερον τοῦ τῶν ἡμεδαπῶν, ἀλλὰ καί ὁ συντελεστὴς τῆς φορολογίας εἶναι βαρύτε- ρος.-
Ὡς εἶχε ληφθῇ διὰ τὰ φυσικὰ πρόσωπα μία ἰδανικὴ πρόσοδος ἐκ δραχμῶν 500.000 ἤς εἶχεν ἐξετασθῇ ἡ κατὰ χώρας φορολογικὴ ἐπιβάρυνσις,οὕτω καί ἐν τῇ παροῦσῃ συγκριτικῇ ἐρεύνῃ τῆς ἐπὶ βαρύνσεως τῶν νομικῶν προσώπων ὁ ἔλομεν λάβῃ ὡς δεδομένα τὰ ἑξῆς:
Κεφάλαιον τοῦ νομικοῦ προσώπου δρχ..... 10.000.000
κέρδη πραγματοποιηθέντα....... " ..... 3.000.000
μέρισμα διατεθέν....... " ..... 2.000.000
Ἡ ὡς ἄνω ἀναλογία μεταξὺ κερδῶν καί μερίσματος, ὡς 2 πρός 3 εἶναι βεβαίως ὑπερβολική, ἐλήφθη δὲ ἕνα προλαβὴν πᾶσαν τυχόν ἐπίκρισιν ἐπὶ τῶν ἐξαγορέων ἐκ τῆς παροῦσης μελέτης. Ὅν τῇ πραγματικότητι, ἡ ἀναλογία εἶναι πολὺ μικροτέρα. Καί ἄν ἀμόρη
Damgalar ve notlar
- stamp ΜΠΗ/Βενάκη bottom_right
- archival 16/31 top_right
- letterhead Υπόμνημα του Μ.Σταυρινού προς τη Γενική Γραμματεία του Υπουργείου Οικονομικών, όπου συγκρίνει την οικονομική επιβάρυνση της Ελλάδας εκ Φ.Κ.Π. αναλυτικού και συνθετικού προς τις ξένες (αγγλική, γαλλική, γερμανική και Ηνωμ. Πολιτειών). top_left
- handwritten_note 1929 Μάιος 25 top_center
- handwritten_note Ελληνική bottom_left
- handwritten_note Υπόμνημα bottom_center
- handwritten_note Συγκρίνει τα ποσά φορολογίας που επιβάλλονται σε διάφορες κατηγορίες φορολογουμένων καθώς και τις φορολογικές διατάξεις στην Ελλάδα με τις αντίστοιχες σε Αγγλία, Γαλλία, Γερμανία και Αμερική. bottom_center
Dimotiki Yunanca
Henüz yok.
Türkçe
28/4/26'nın — yerli Anonim Şirketler için de yürürlükte olan — payı ile, yabancı Bankalar için %8, diğer yabancı Anon[im] Şirketler için ise %3 oranında artırılır. Bu şekilde artırılmış olan %13 veya %16'lık vergi oranı ayrıca, zorunlu istikrazın servisi için %40 (%40 X 13 = %7,20 veya %40 X 16 = %6,40) ve Tarım vergileri için %20 (%20 X 13 = %3,60 veya %20 X 13 = %3,20) artırılır.
Böylece yabancı Bankalar %23,80, diğerleri %25,60, diğerleri ise %25,00 toplam oranla, Yunanistan'daki kazançlarının tamamı üzerinden vergilendirilir.
Yabancı tüzel kişilerin vergi yükü burada bizi meşgul etmeyecektir. Yalnızca şunu belirtmekle yetiniyoruz: yabancı Anonim Şirketlerin yalnızca vergiye tabi matrahı yerli şirketlerinkinden daha büyük olmakla kalmayıp vergi oranı da daha ağırdır.-
Gerçek kişiler için, ülkelere göre vergi yükü incelenmiş olan 500.000 drahmilik varsayımsal bir gelir esas alınmış olduğu gibi, tüzel kişilerin vergi yüküne ilişkin bu karşılaştırmalı incelemede de veri olarak şunları alacağız:
Tüzel kişinin sermayesi dr[ahmi]..... 10.000.000
elde edilen kazançlar....... " ..... 3.000.000
dağıtılan temettü....... " ..... 2.000.000
Kazançlar ile temettü arasındaki 2'ye 3 şeklindeki yukarıdaki oran elbette abartılıdır; bu çalışmadan çıkan sonuçlara yöneltilebilecek her türlü eleştirinin önüne geçmek için alınmıştır. Gerçekte oran çok daha küçüktür. Ve hatta eğer
İngilizce
Henüz yok.