M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
- 22 -
δημιουργείται δέ μόνον μία σύγχυσις λίαν ἐπιζήμια διά
τινας κατηγορίας μετόχων.
Παράδειγμα φορολογίας Ἐλληνικῆς Εταιρείας ἐν Ἀγγλίᾳ.
Ἐπί: κεφαλαίου λιρῶν 1.000.000.-
κερδῶν ἐτησίων " 100.000.-
μερίσματος " 60.000.-
Θὰ καταβληθῇ φόρος 20% 100.000.- λιρ... 20.000.-
Ἐκ τοῦ φόρου τοῦτου τοῦ καταβληθέντος
ὑπότης Ἐταιρείας, ὅτι παρακρατηθῇ παρά τῶν
μετόχων κατὰ τὴν ἐξαργύρωσιν τοῦ μερίσματος
λιρῶν 60.000.-
φόρος πρός 20%............. 12.000.-
Συνέπεια:
Τὰ ἐκ λιρῶν 100.000 κέρδη τῆς Ἐταιρείας μειοῦνται:
20.000
κατὰ τὸν φόρον ...
Τὸ ὑπόλοιπον ἐκ λιρ. 30.000 ὅδε ἔμενεν εἰς ἐπαύξησιν τοῦ κε-
φαλαίου. Διανέμονται ὅμως ἐξ αὐτοῦ
αὐτοῦ 20.000
μείον φόρου 12.000 43.000
καὶ μένουν ὡς ἀπόδ. 32.000 λίραι
ἤτοι τὸ μὴ διατεθὲν μέρος ἐκ τῶν κερδῶν (100.000 μείον
60.000) = λίραι 40.000.-
3.000.-
μείον τοῦ ἀναλογοῦντος φόρου
λίραι 32.000.-
Τὸ ποσὸν τοῦτο τῶν λιρῶν 32.000.- ἔλευθερον πλέον παντός
φόρου ὅ ἀυξήση τὰ ἀποθεματικὰ τῆς Ἐταιρείας καὶ τὴν ἔσω
Damgalar ve notlar
- stamp ΜΠΗ bottom right
Belirsiz okumalar
- ⟧ἀυξήση⟧ uncertain reading of 'ἀυξήση'
Dimotiki Yunanca
Henüz yok.
Türkçe
- 22 -
ve yalnızca bazı hissedar kategorileri için son derece zararlı bir karışıklık yaratılmaktadır.
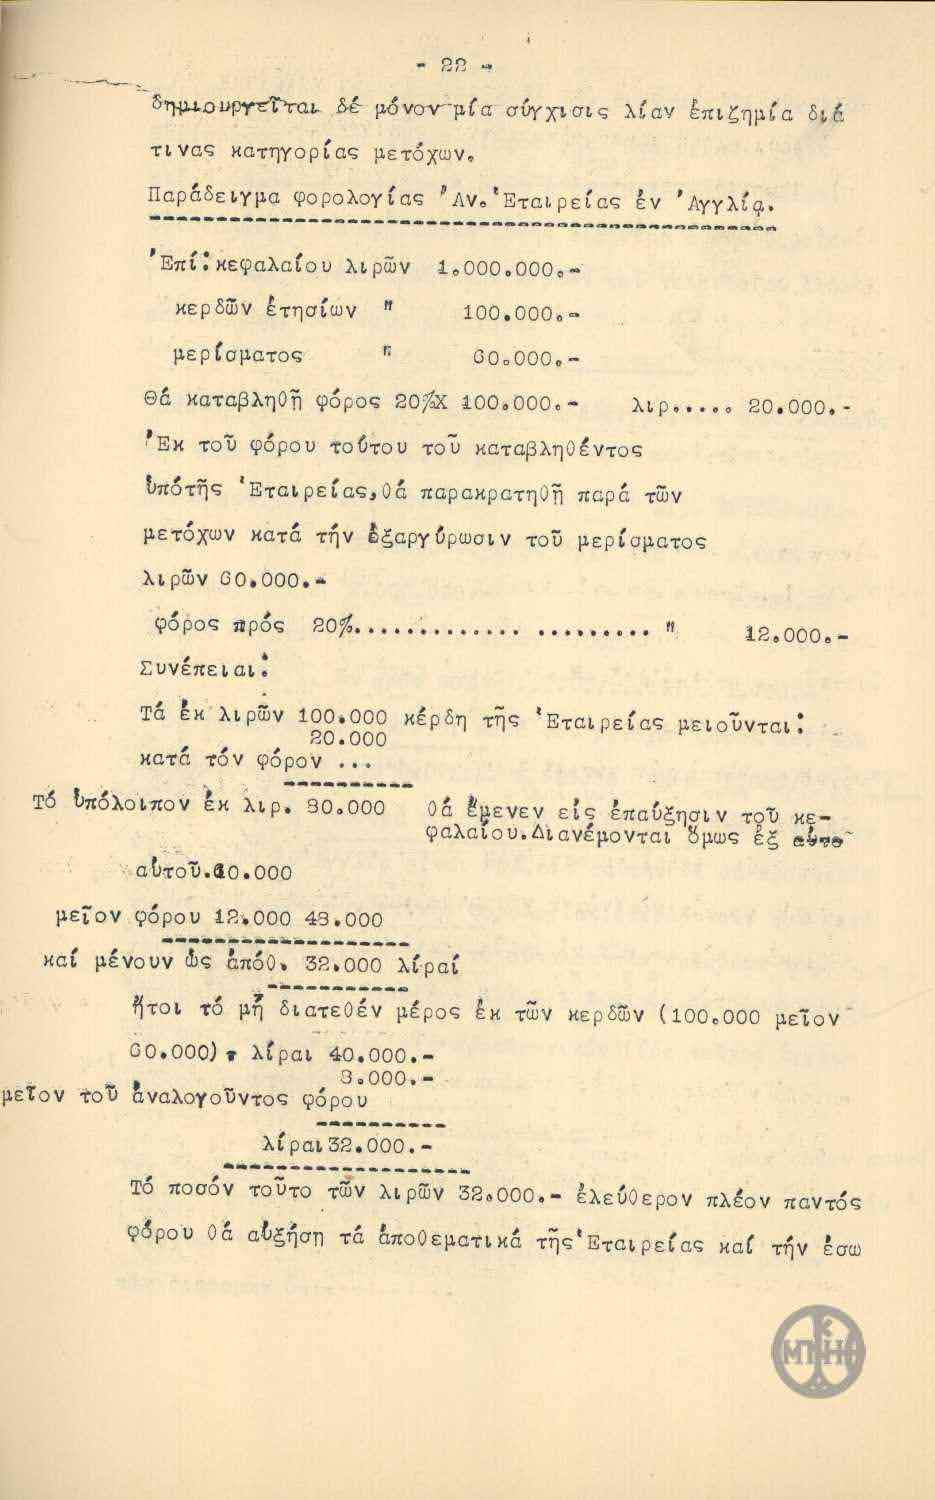
İngiltere'de bir Yunan Şirketinin vergilendirilmesine örnek.
Şunlar üzerinden: sermaye 1.000.000.- lira
yıllık kâr " 100.000.-
temettü " 60.000.-
%20 vergi ödenecektir: 100.000.- lir[a]... 20.000.-
Şirket tarafından ödenen bu vergiden, 60.000.- liralık temettünün tahsili sırasında hissedarlardan kesilecek olan
%20 oranında vergi............. 12.000.-
Sonuç:
Şirketin 100.000 liralık kârı azalır:
20.000
vergi tutarı kadar ...
30.000 lir[a]lık bakiye sermayenin artırılmasına kalacaktı. Ancak bundan
20.000 dağıtılmaktadır
eksi vergi 12.000 43.000
ve ihtiyat olarak 32.000 lira kalmaktadır
yani kârın dağıtılmayan kısmı (100.000 eksi
60.000) = 40.000.- lira
3.000.-
eksi isabet eden vergi
32.000.- lira.
Artık her türlü vergiden ari olan bu 32.000.- liralık tutar, Şirketin ihtiyatlarını ve hissenin iç
İngilizce
Henüz yok.