M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
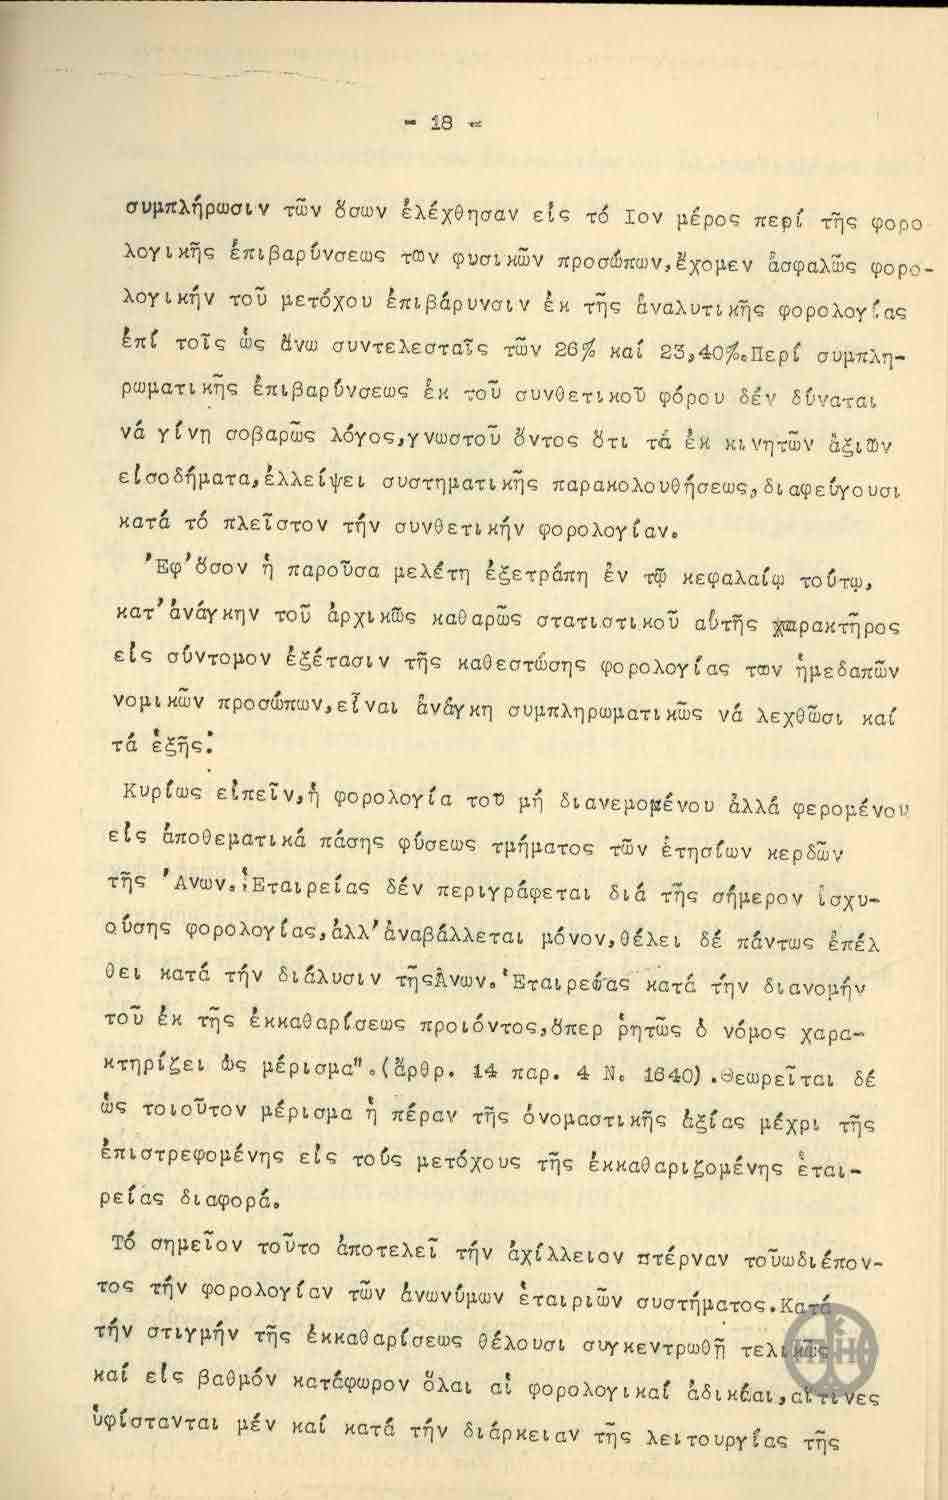
συμπλήρωσιν τῶν δσων ἐλέχθησαν εἰς τό Ιον μέρος περί τῆς φορο- λογικῆς ἐπιβαρύνσεως τῶν φυσικῶν προσώπων,ἔχομεν ἀσφαλῶς φορο- λογικήν τοῦ μετόχου ἐπιβάρυνσιν ἐκ τῆς ἀναλυτικῆς φορολογίας ἐπὶ τοῖς ὡς ἄνω συντελεσταῖς τῶν 26% καί 23,40%.Περί συμπλη- ρωματικῆς ἐπιβαρύνσεως ἐκ τοῦ συνθετικοῦ φόρου δέν δύναται νά γίνη σοβαρῶς λόγος,γνωστοῦ ὄντος ὅτι τά ἐκ κινητῶν ἀξιῶν εἰσοδήματα,ἐλλείψει συστηματικῆς παρακολουθήσεως,διαφεύγουσι κατά τό πλεῖστον τήν συνθετικήν φορολογίαν.
'Εφ' ὅσον ἡ παροῦσα μελέτη ἔξετράπη ἐν τῷ κεφαλαίῳ τούτῳ, κατ'ἀνάγκην τοῦ ἀρχικῶς καθαρῶς στατιστικοῦ αὐτῆς χαρακτήρος εἰς σύντομον ἐξέτασιν τῆς καθεστώσης φορολογίας τῶν ἡμεδαπῶν νομικῶν προσώπων,εἶναι ἀνάγκη συμπληρωματικῶς νά λεχθῶσι καί τά ἐξῆς:
Κυρίως εἶπεῖν,ἡ φορολογία τοῦ μὴ διανεμομένου ἄλλα φερομένου εἰς ἀποθεματικά πάσης φύσεως τρήματος τῶν ἐτησίων κερδῶν τῆς 'Ανων,Ἐταιρείας δέν περιγράφεται διά τῆς σήμερον ἰσχυ- ούσης φορολογίας,ἄλλ'ἀναβάλλεται μόνον,θέλει δέ πάντως ἐπέλ θει κατά τήν διάλυσιν τῆςἈνων. Ἐταιρείας κατά τήν διανομήν τοῦ ἐκ τῆς ἐκκαθαρίσεως προιόντος,δπερ ῥητῶς ὁ νόμος χαρα- κτηρίζει ὡς μέρισμα".(ἄρθρ. 14 παρ. 4 Ν. 1840). Ἐωμείται δέ ὡς τοιοῦτον μέρισμα ἡ πέραν τῆς ὀνομαστικῆς ἀξίας μέχρι τῆς ἐπιστρεφομένης εἰς τοὺς μετόχους τῆς ἐκκαθαριζομένης ἑται- ρείας διαφορά.
Τό σημεῖον τοῦτο ἀποτελεῖ τήν ἀχίλλειον πτέρναν τοῦωδιέπον- τος τήν φορολογίαν τῶν ἀνωνύμων ἑταιριῶν συστήματος.Κατά τήν στιγμήν τῆς ἐκκαθαρίσεως θέλουσι συγκεντρωθῆ τελικῶς καί εἰς βαθμόν κατάφωρον ὅλαι αἱ φορολογικαί ἀδικίαι,αἱτίνες ὑφίστανται μέν καί κατά τήν διάρκειαν τῆς λειτουργίας τῆς
Damgalar ve notlar
- stamp ΜΠΗ/Benaki bottom right
- letterhead ΥΠΟΜΝΗΜΑ top center
- handwritten_note 1929 Μάιος 25 top right
- archival 19 Μάιος 1929 top right
- archival ΕΛΕΥΘΕΡΙΟΣ Κ. ΒΕΝΙΖΕΛΟΣ top right
- archival ΕΛΕΥΘΕΡΙΟΣ Κ. ΒΕΝΙΖΕΛΟΣ top right
Dimotiki Yunanca
Henüz yok.
Türkçe
Henüz yok.
İngilizce
Henüz yok.