M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
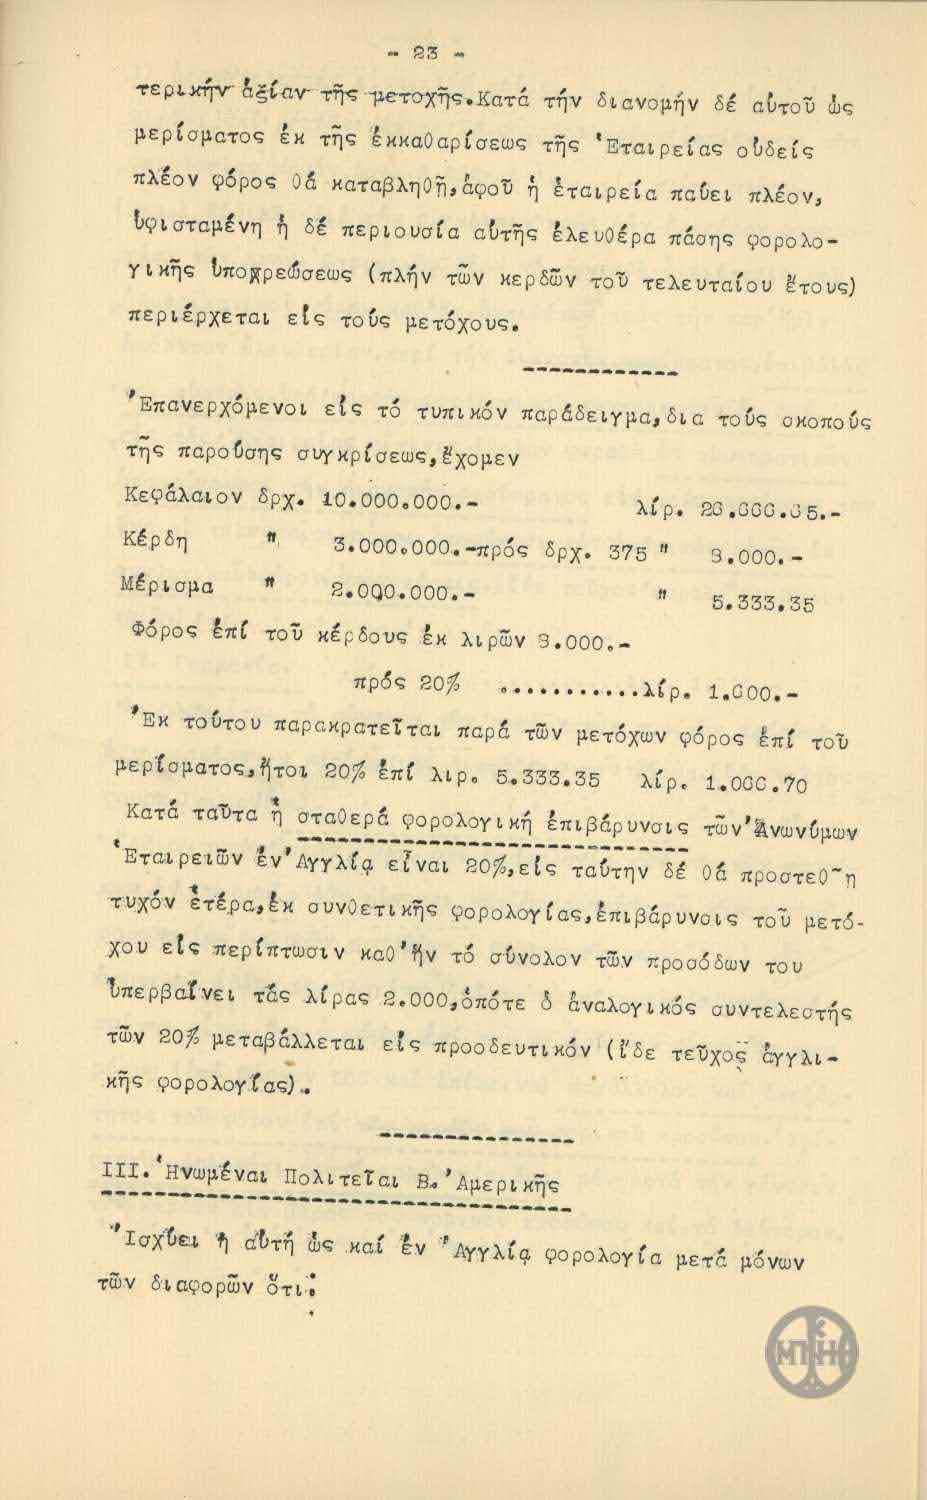
- 23 -
terikhn ágian tēs metochēs. Katá tēn diaforhn dé autou ws
meríomatos én tēs ékkaalrísews tēs 'Etaireías oubelís
pléon fóros oá katablhōn, áfoú h étaireía paíei pléon,
bfistaménh h dé periousía auths éleuóra páhs fórolo-
gikhs upokrēwsews (plhín tōn kerdōn toú teleutaíou étous)
perierchetai eis toús metóxous.
'Epavexhómevoi eis tó tynikón parádeligma, dia toús omoíous
tēs parobhs sygkrísews, échomen
Kerálaion drχ. 10.000.000.-
Kérdh " 3.000.000.-prós drχ. 375 " 3.000.-
Mérisma " 2.000.000.-
'En toútou parakrateíntai pará tōn metóxwn fóros épí toú
meríomatos, htoi 20% épí lir. 5.333.35 lir. 1.000.70
Katá taúta h stáferá fórologikh épibárunois tōn 'Anwnímon
'Etaireiów én 'Agglía eínai 20%, eis taútn dé oá prosteo-n
tukón étéra, én synetikhs fórologías, épibárunois toú metó-
xou eis períptwsin ka0'hin tó súnolon tōn proodōwn tou
iperrbaínei tás liras 2.000, ópóté o ánalogikós suntelestís
tōn 20% metafabálletai eis proodewtikón (i'de teúxos ággli-
khs fórologías).
III.'Hwménavi Politeiai B.'Amerikhs
'Isxbeí h autí ws kai én 'Agglía fórología metá mónwn
tōn diaforōn óti:
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- handwritten_note 24 top right
Belirsiz okumalar
- lir. 20.366.35.- uncertain reading of the number
- lir. 1.000.- uncertain reading of the number
- lir. 1.000.70 uncertain reading of the number
Dimotiki Yunanca
Henüz yok.
Türkçe
- 23 -
değerini artıracaktır. Bu tutarın Şirketin tasfiyesi sonucunda temettü olarak dağıtılması sırasında artık hiçbir vergi ödenmeyecektir; zira şirket artık var olmaktan çıkmakta, malvarlığı ise her türlü vergi yükümlülüğünden ari olarak (son yılın kârları hariç) hissedarlara geçmektedir.
İşbu karşılaştırmanın amaçları için tipik örneğe dönersek, şunu elde ederiz:
Sermaye drh. 10.000.000.-
Kâr " 3.000.000.- drh. 375 kurundan " 3.000.-
Temettü " 2.000.000.-
Bundan hissedarlardan temettü üzerinden vergi kesilir, yani 5.333.35 lir[a] üzerinden %20: 1.000.70 lir[a].
Buna göre İngiltere'de Anonim Şirketlerin sabit vergi yükü %20'dir; buna, hissedarın toplam gelirinin 2.000 lirayı aştığı durumlarda, sentetik (genel) gelir vergisinden doğan ve hissedarın üzerine düşen bir başka yük de eklenebilecektir; bu durumda %20'lik nispi oran artan oranlıya dönüşür (bkz. İngiliz vergilendirmesi dosyası).
III. Kuzey Amerika Birleşik Devletleri
İngiltere'dekiyle aynı vergilendirme yürürlüktedir; yalnızca şu farklarla:
İngilizce
Henüz yok.