M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
19
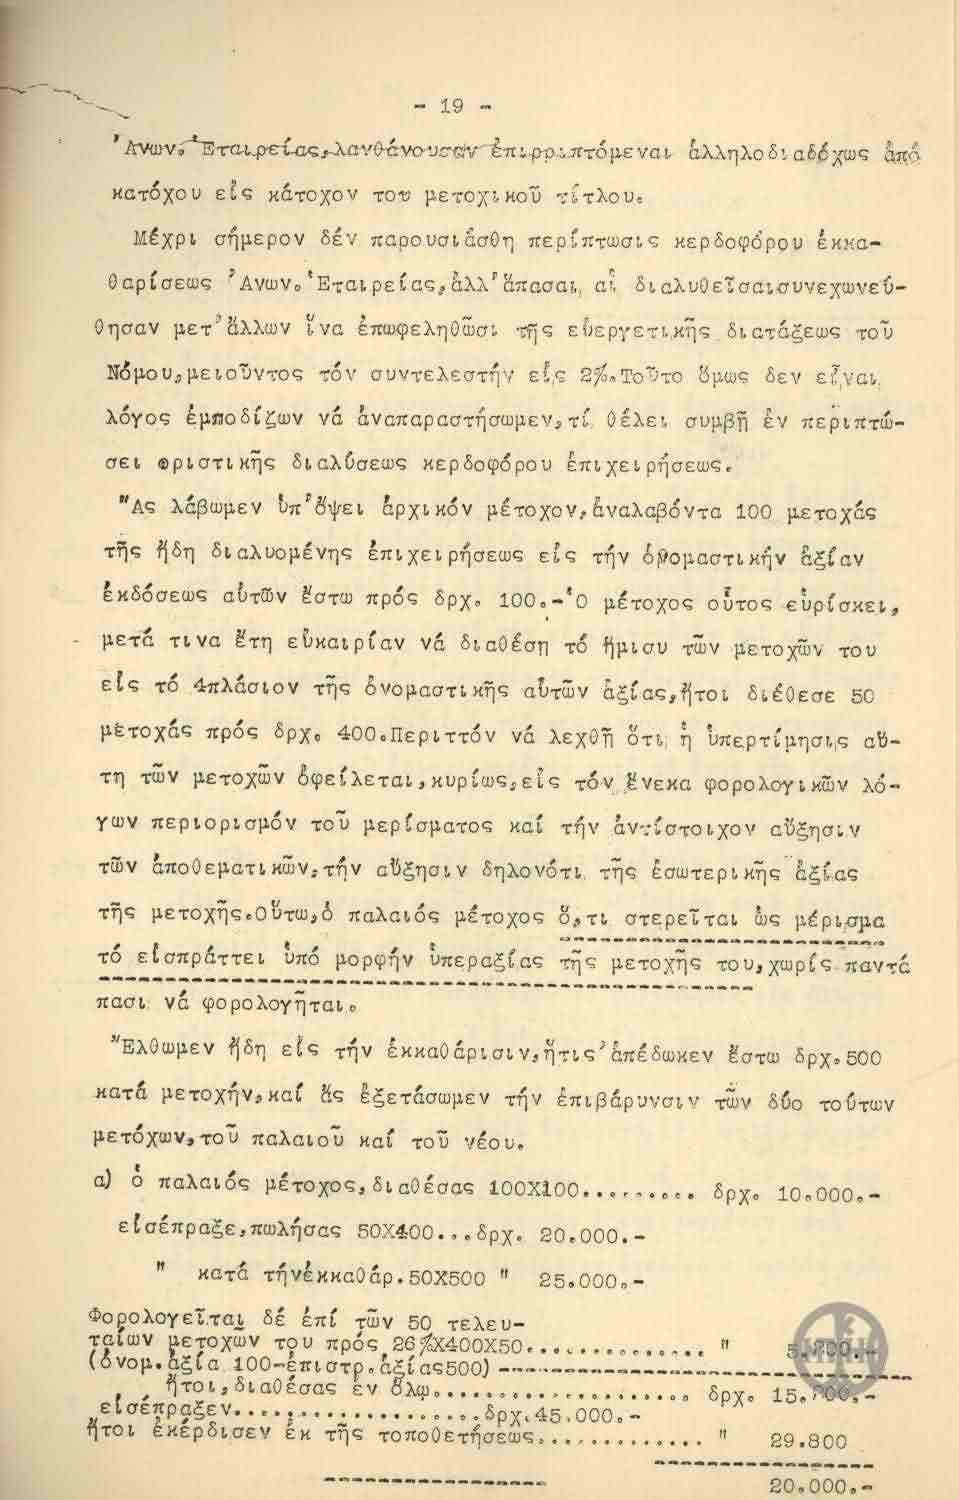
'Ανων, 'Εταιρείας,λανθάνουσαν έπιρριπτόμεναι άλληλοδιαβόχως άπό κατόχου είς κάτοχον του μετοχικού τίτλου.
Μέχρι σήμερον δέν παρουσιάσθη περίπτωσις κερδοφόρου έκκα- θαρίσεως 'Ανων. 'Εταιρείας,άλλ'άπασαι, αί διαλυθείσαισυνεχωνεύ- θησαν μετ'άλλων ένα έπωφεληθώσι της εθεργετικής διατάξεως του Νόμου,μειούντος τόν συντελεστήν είς 2%.Τούτο όμως δεν είναι, λόγος έμποδίζων νά άναπαραστήσωμεν,τί θέλει συμβή εν περιπτώ- σει φριστικής διαλύσεως κερδοφόρου έπιχειρήσεως.
"Ας λάβωμεν υπ'όψει άρχικόν μέτοχον,άναλαβόντα 100 μετοχάς τής ήδη διαλυομένης έπιχειρήσεως είς τήν όρομαστικήν αξίαν έκδόσεως αύτών έστω πρός δρχ. 100.-'Ο μέτοχος ούτος εύρίσκει, μετά τινα έτη ευκαιρίαν νά διαθέση τό ήμισυ τών μετοχών του είς τό 4πλάσιον τής όνομαστικής αύτών αξίας,ήτοι διέθεσε 50 μέτοχάς πρός δρχ. 400.Περιττόν νά λεχθή ότι ή ύπερτίμησις αύ- τη τών μετοχών δφείλεται,κυρίως,είς τόν ένεκα φορολογικών λό- γων περιορισμόν τού μερίσματος καί τήν άνάιστοιχον αύξησιν τών αποθεματικών:τήν αύξησιν δηλονότι τής έσωτερικής αξίας τής μετοχής.Ούτω,ό παλαιός μέτοχος δ,τι στερείται ώς μέρισμα τό είσπράττει ύπό μορφήν ύπεραξίας τής μετοχής του,χωρίς παντά πασι νά φορολογήται.
"Ελθωμεν ήδη είς τήν έκκαθάρισιν,ήτις άπέδωκεν έστω δρχ.500 κατά μετοχήν,καί άς έξετάσωμεν τήν έπιβάρυνσιν τών δύο τούτων μετόχων,τού παλαιού καί τού νέου.
α) ό παλαιός μέτοχος,διαθέσας 100X100......δρχ. 10.000.-
είσεπράξεν,πωλήσας 50X400...δρχ. 20.000.-
" κατά τήνέκκαθάρ.50X500 " 25.000.-
Φορολογείται δέ έπί τών 50 τελευ- ταίων μετοχών του πρός 26%X400X50 " 5.700.-
(όνορ.αξία 100-έπιστρ.άξίας500)
ήτοι,διαθέσας έν δλω. δρχ. 15.700.-
είσεπράξεν...................δρχ.45.000.-
ήτοι έκέρδισεν έκ τής τοποθετήσεως........... " 29.800
20.000.-
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- archival 20 top center
- handwritten_note Μ.Σταυρινός top left
- handwritten_note Μάιος 25 1929 bottom left
Dimotiki Yunanca
Henüz yok.
Türkçe
Henüz yok.
İngilizce
Henüz yok.