M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
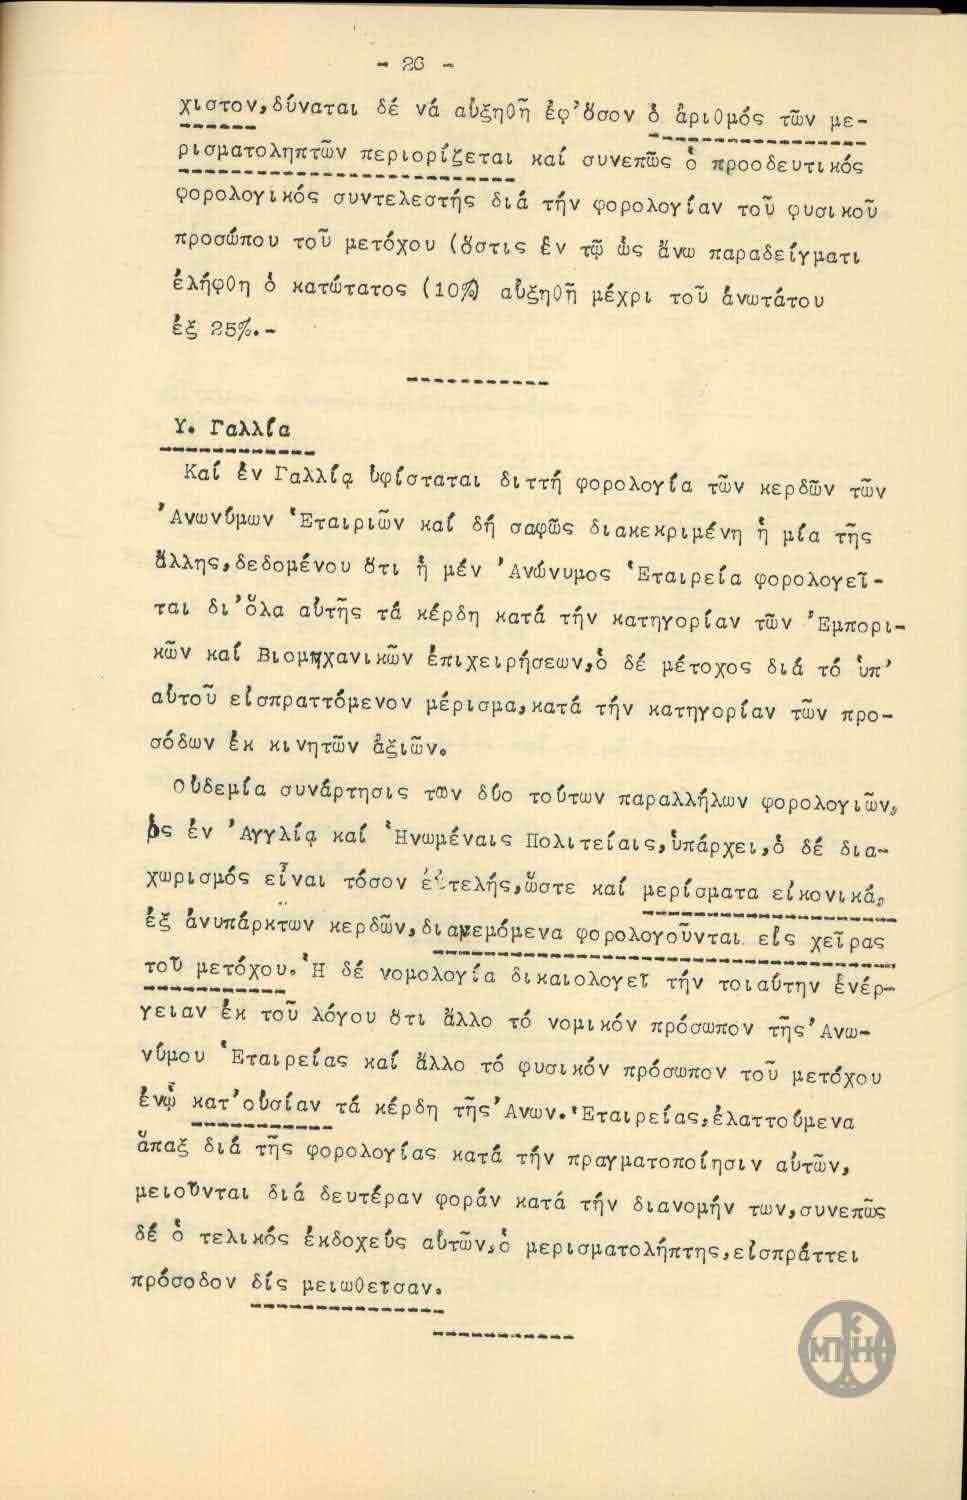
— 26 —
χιστον, δύναται δέ νά αυξηθῇ ἐφ' ὅσον ὁ ἀριθμός τῶν με-
ρισματοληπτῶν περιορίζεται καί συνεπῶς ὁ προοδευτικός
φορολογικός συντελεστὴς διά τὴν φορολογίαν τοῦ φυσικοῦ
προσώπου τοῦ μετόχου (ὅστις ἐν τῷ ὡς ἄνω παραδείγματι
ἐλήφθη ὁ κατώτατος (10%) αὐξηθῇ μέχρι τοῦ ἀνωτάτου
ἐξ 25%.-
Υ. Γαλλία
Καί ἐν Γαλλίᾳ ὑφίσταται διττὴ φορολογία τῶν κερδῶν τῶν
'Ανωνύμων 'Εταιριῶν καί δῆ σαφῶς διακεκριμένη ἡ μία τῆς
ἄλλης, δεδομένου ὅτι ἡ μέν 'Ανώνυμος 'Εταιρεία φορολογεῖ-
ται δι' ὅλα αὐτῆς τὰ κέρδη κατά τὴν κατηγορίαν τῶν 'Εμπορι-
κῶν καί Βιομηχανικῶν ἐπιχειρήσεων, ὁ δέ μέτοχος διά τό ὑπ'
αυτοῦ εἰσπραττόμενον μέρισμα, κατά τὴν κατηγορίαν τῶν προ-
σόδων ἐκ κινητῶν ἀξιῶν.
Οὐδεμία συνάρτησις τῶν δύο τούτων παραλλήλων φορολογιῶν,
ὅς ἐν 'Αγγλίᾳ καί 'Ηνωμέναις Πολιτείαις, ὑπάρχει, ὁ δέ δια-
χωρισμός εἶναι τόσον ἐξ' τελής, ὥστε καί μερίσματα εἰκονικά,
ἐξ ἀνυπάρκτων κερδῶν, δι ἀμερόμενα φορολογοῦνται εἰς χεῖρας
τοῦ μετόχου. Ἡ δέ νομολογία δικαιολογεῖ τὴν τοιαύτην ἔνερ-
γειαν ἐκ τοῦ λόγου ὅτι ἄλλο τό νομικόν πρόσωπον τῆς Ἀνω-
νύμου 'Εταιρείας καί ἄλλο τό φυσικόν πρόσωπον τοῦ μετόχου
ἐνῷ κατ' ὅσοιαν τὰ κέρδη τῆς 'Ανων.'Εταιρείας, ἐλαττοῦμενα
ἀπαξ διά τῆς φορολογίας κατά τὴν πραγματοποίησιν αὐτῶν,
μειοῦνται διά δευτέραν φοράν κατά τὴν διανομὴν των, συνεπῶς
δέ ὁ τελικός ἐκδοχεύς αὐτῶν, ὁ μερισματολήπτης, εἰσπράττει
πρόσοδον δις μειωθέσαν.
Damgalar ve notlar
- stamp ΜΠΗ bottom_right
- archival 27 top_center
- handwritten_note 1929 Μάιος 25 top_right
Dimotiki Yunanca
Henüz yok.
Türkçe
— 26 —
düzeyi oluşturmaktadır; temettü alanların sayısı sınırlı kaldıkça ve dolayısıyla hissedarın gerçek kişi olarak vergilendirilmesine ilişkin artan oranlı vergi oranı (yukarıdaki örnekte en düşük oran (%10) olarak alınmıştır) en yüksek oran olan %25'e kadar yükseldikçe artabilir.-
V. Fransa
Fransa'da da Anonim Şirketlerin kârları çifte vergilendirmeye tabidir ve bu vergilendirmeler birbirinden açıkça ayrılmıştır; zira Anonim Şirket bütün kârları için Ticari ve Sınai işletmeler kategorisinde, hissedar ise tahsil ettiği temettü için menkul değerlerden elde edilen gelirler kategorisinde vergilendirilir.
Bu iki paralel vergilendirme arasında, İngiltere ve Birleşik Devletler'deki gibi hiçbir bağlantı yoktur; ayrım o kadar tamdır ki, var olmayan kârlardan dağıtılan hayali temettüler bile hissedarın elinde vergilendirilir. İçtihat da bu uygulamayı, Anonim Şirketin tüzel kişiliği ile hissedarın gerçek kişiliğinin ayrı ayrı şeyler olması gerekçesiyle haklı göstermektedir; oysa özünde Anon[im] Şirketin kârları, gerçekleştikleri sırada vergilendirme yoluyla bir kez azaldıktan sonra dağıtımları sırasında ikinci kez azalmakta ve dolayısıyla bunların nihai alıcısı olan temettü sahibi iki kez azalmış bir gelir tahsil etmektedir.
İngilizce
Henüz yok.