M. Stavrinos'un Maliye Bakanlığı Genel Sekreterliğine sunduğu, Yunanistan'ın analitik ve sentetik Φ.Κ.Π. [Net Gelir Vergisi] kaynaklı vergi yükünü yabancı vergi yükleriyle (İngiliz, Fransız, Alman ve Birleşik Devletler) karşılaştırdığı muhtıra.
173.069.03 · 1929 Μάιος 25 · Ελληνική · makine üretimi, denetlenmedi
Tarama
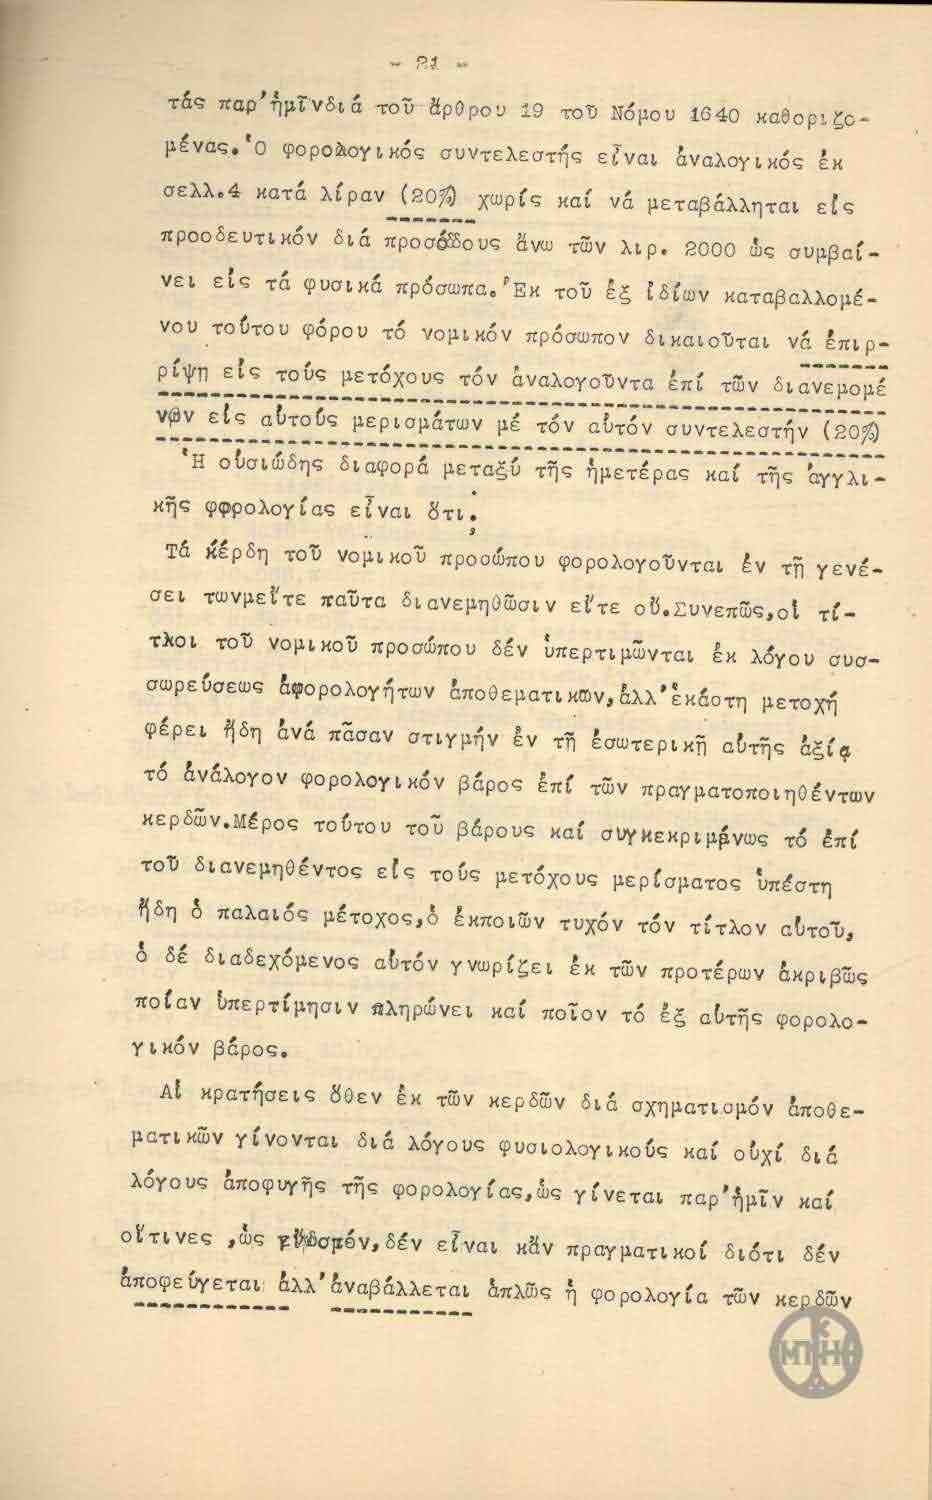
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
— 22 —
τὰς παρ’ ἡμῖν διὰ τοῦ ἄρθρου 19 τοῦ Νόμου 1640 καθοριζο-
μένας. Ὁ φορολογικὸς συντελεστὴς εἶναι ἀναλογικὸς ἐκ
σελλ.4 κατὰ λίραν (20%) χωρὶς καὶ νὰ μεταβάλληται εἰς
προοδευτικὸν διὰ προσθέσους ἄνω τῶν λιρ. 2000 ὡς συμβαί-
νει εἰς τὰ φυσικὰ πρόσωπα. Ἐκ τοῦ ἕξ ἰδίων καταβαλλομέ-
νου τοῦτου φόρου τὸ νομικὸν πρόσωπον δικαιοῦται νὰ ἐπιρ-
ρίψῃ εἰς τοὺς μετόχους τὸν ἀναλογοῦντα ἐπὶ τῶν διανεμομέ-
νων εἰς αὐτοὺς μερισμάτων μὲ τὸν αὐτὸν συντελεστὴν (20%)
Ἡ οὐσιώδης διαφορά μεταξὺ τῆς ἡμετέρας καὶ τῆς ἀγγλι-
κῆς φορολογίας εἶναι ὅτι:
Τὰ ἔξοδα τοῦ νομικοῦ προσώπου φορολογοῦνται ἐν τῇ γενέ-
σει τωνμεῖτε παῦτα διανεμηθῶσιν εἶτε οὔ. Συνεπῶς, οἱ τί-
τλοι τοῦ νομικοῦ προσώπου δὲν ὑπερτιμῶνται ἐκ λόγου συσ-
σωρεύσεως ἀφορολογήτων ἀποθεματικῶν, ἀλλ’ ἐκάστη μετοχὴ
φέρει ἦδη ἀνά πᾶσαν στιγμήν ἐν τῇ ἐσωτερικῇ αὐτῆς ἀξίᾳ
τὸ ἀνάλογον φορολογικὸν βάρος ἐπὶ τῶν πραγματοποιηθέντων
κερδῶν. Μέρος τούτου τοῦ βάρους καὶ συγκεκριμένως τὸ ἐπὶ
τοῦ διανεμηθέντος εἰς τοὺς μετόχους μερίσματος ὑπέστη
ἦδη ὁ παλαιὸς μέτοχος, ὁ ἐκποιῶν τυχόν τὸν τίτλον αὐτοῦ,
ὁ δὲ διαδεχόμενος αὐτόν γνωρίζει ἐκ τῶν προτέρων ἀκριβῶς
ποίαν ὑπερτίμησιν πληρώνει καὶ ποῖον τὸ ἕξ αὐτῆς φορολο-
γικὸν βάρος.
Αἱ κρατήσεις δὲν ἐκ τῶν κερδῶν διὰ σχηματισμὸν ἀποθε-
ματικῶν γίνονται διὰ λόγους φυσιολογικοὺς καὶ οὐχὶ διὰ
λόγους ἀποφυγῆς τῆς φορολογίας, ὡς γίνεται παρ’ ἡμῖν καὶ
οἴτινες, ὡς εἰδώσομέν, δὲν εἶναι κἂν πραγματικοὶ διότι δὲν
ἀποφεύγεται ἀλλ’ ἀναβάλλεται ἀπλῶς ἡ φορολογία τῶν κερδῶν
Damgalar ve notlar
- stamp ΜΠΗ bottom-right
- handwritten_note 25/5/29 bottom-right
Dimotiki Yunanca
Henüz yok.
Türkçe
Henüz yok.
İngilizce
Henüz yok.