Maliye Bakanlığı Şube Müdürü ve Toplam Net Gelir Vergilendirmesinin Yeniden Düzenlenmesine İlişkin Özel Raportör Bay Agamemnon K. Kotrozos'un Raporu.
173.076.38 · · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
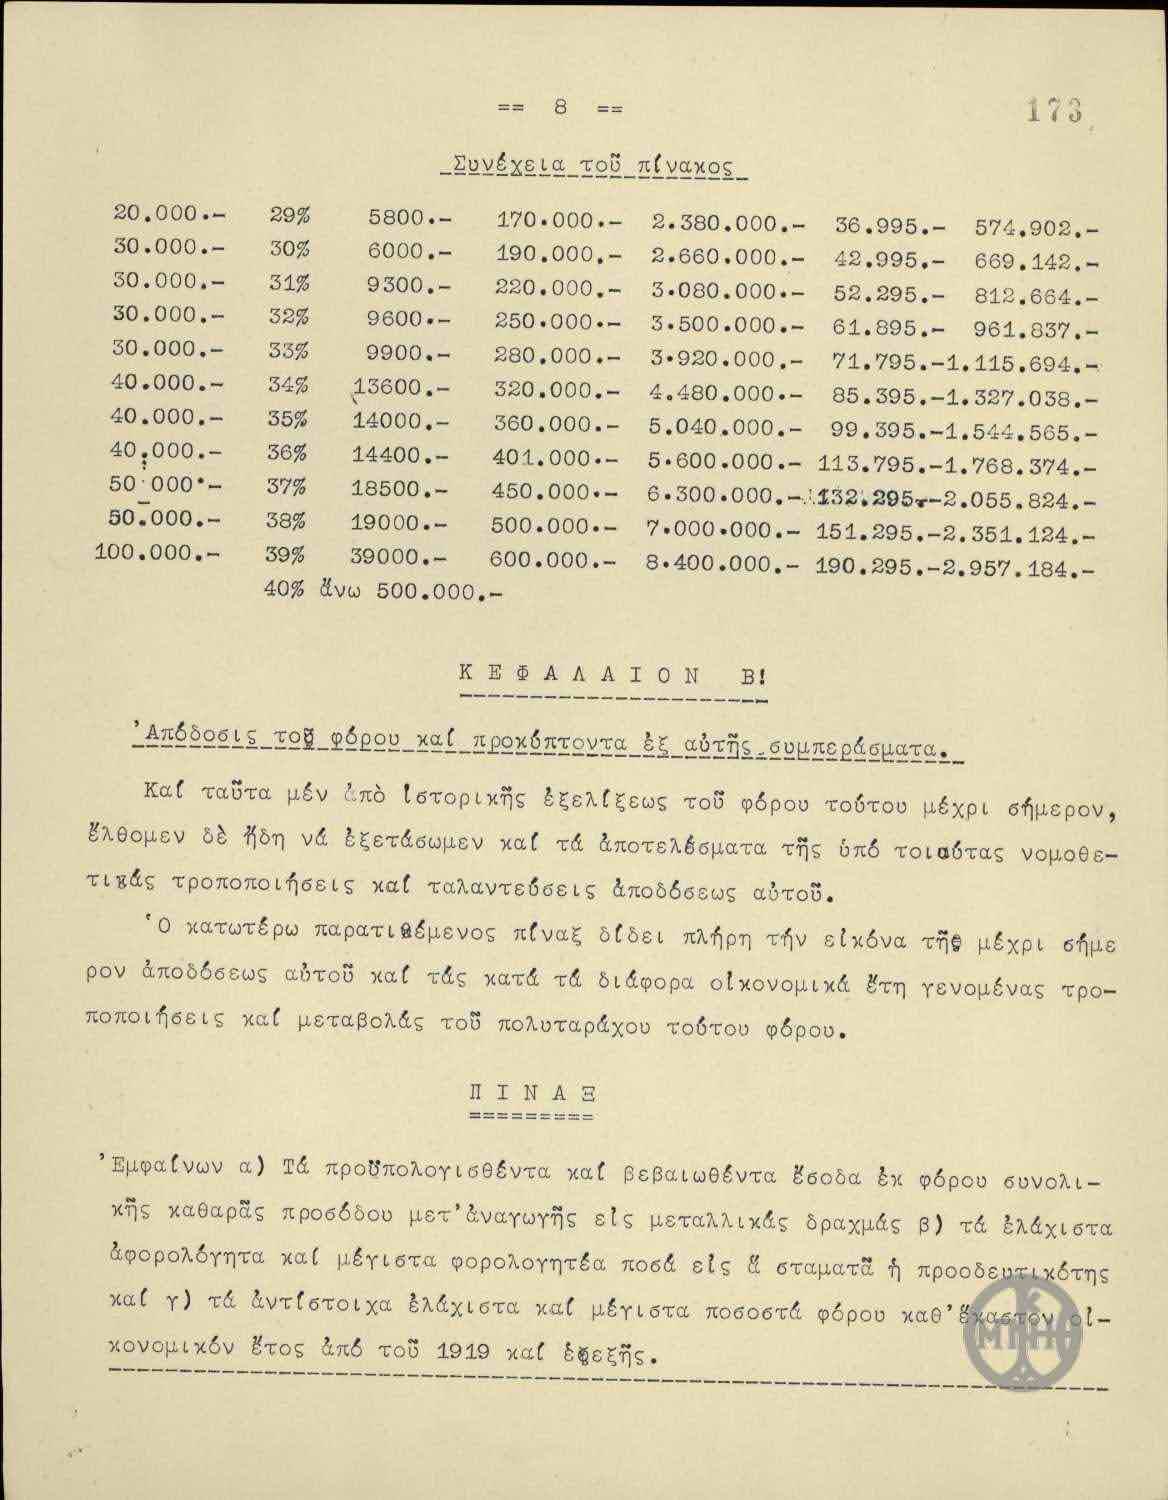
== 8 ==
Συνέχεια τοῦ πίνακος
20.000.- 29% 5800.- 170.000.- 2.380.000.- 36.995.- 574.902.-
30.000.- 30% 6000.- 190.000.- 2.660.000.- 42.995.- 669.142.-
30.000.- 31% 9300.- 220.000.- 3.080.000.- 52.295.- 812.664.-
30.000.- 32% 9600.- 250.000.- 3.500.000.- 61.895.- 961.837.-
30.000.- 33% 9900.- 280.000.- 3.920.000.- 71.795.-1.115.694.-
40.000.- 34% 13600.- 320.000.- 4.480.000.- 85.395.-1.327.038.-
40.000.- 35% 14000.- 360.000.- 5.040.000.- 99.395.-1.544.565.-
40.000.- 36% 14400.- 401.000.- 5.600.000.- 113.795.-1.768.374.-
50.000.- 37% 18500.- 450.000.- 6.300.000.- 132.295.-2.055.824.-
50.000.- 38% 19000.- 500.000.- 7.000.000.- 151.295.-2.351.124.-
100.000.- 39% 39000.- 600.000.- 8.400.000.- 190.295.-2.957.184.-
40% άνω 500.000.-
ΚΕΦΑΛΑΙΟΝ Β!
'Απόδοσις τοῦ φόρου καὶ προκύπτοντα ἐξ αὐτῆς συμπεράσματα.
Καὶ ταῦτα μέν ἀπὸ ἱστορικῆς ἐξελίξεως τοῦ φόρου τούτου μέχρι σήμερον,
ἐλθόμεν δὲ ἤδη νὰ ἐξετάσωμεν καὶ τὰ ἀποτελέσματα τῆς ὑπὸ τοιαύτας νομοθε-
τικὰς τροποποιήσεις καὶ ταλαντεύσεις ἀποδόσεως αὐτοῦ.
'Ὁ κατωτέρω παρατιθέμενος πίναξ δίδει πλήρη τὴν εἰκόνα τῆς μέχρι σήμε-
ρον ἀποδόσεως αὐτοῦ καὶ τὰς κατὰ τὰ διάφορα οἰκονομικὰ ἐν τῇ γενομένᾳ τρο-
ποποιήσεις καὶ μεταβολὰς τοῦ πολυταράχου τούτου φόρου.
ΠΙΝΑΞ
'Εμφαίνων α) Τὰ προϋπολογιζόμενα καὶ βεβαιωθέντα ἔσοδα ἐκ φόρου συνολι-
κῆς καθαρᾶς προσόδου μετ᾽ ἀναγωγῆς εἰς μεταλλικὰς δραχμάς β) τὰ ἐλάχιστα
ἀφορολόγητα καὶ μέγιστα φορολογητέα ποσὰ εἰς ἄ σταματᾶ ἢ προοδευτικότης
καὶ γ) τὰ ἀντίστοιχα ἐλάχιστα καὶ μέγιστα ποσοστὰ φόρου καθ᾽ ἕκαστον οἰ-
κονομικόν ἔτος ἀπὸ τοῦ 1919 καὶ ἔθεσης.
Damgalar ve notlar
- stamp ΜΠΗ bottom right
- archival 173 top right
- letterhead == 8 == top center
Dimotiki Yunanca
Henüz yok.
Türkçe
== 8 ==
Tablonun devamı
20.000.- 29% 5800.- 170.000.- 2.380.000.- 36.995.- 574.902.-
30.000.- 30% 6000.- 190.000.- 2.660.000.- 42.995.- 669.142.-
30.000.- 31% 9300.- 220.000.- 3.080.000.- 52.295.- 812.664.-
30.000.- 32% 9600.- 250.000.- 3.500.000.- 61.895.- 961.837.-
30.000.- 33% 9900.- 280.000.- 3.920.000.- 71.795.-1.115.694.-
40.000.- 34% 13600.- 320.000.- 4.480.000.- 85.395.-1.327.038.-
40.000.- 35% 14000.- 360.000.- 5.040.000.- 99.395.-1.544.565.-
40.000.- 36% 14400.- 401.000.- 5.600.000.- 113.795.-1.768.374.-
50.000.- 37% 18500.- 450.000.- 6.300.000.- 132.295.-2.055.824.-
50.000.- 38% 19000.- 500.000.- 7.000.000.- 151.295.-2.351.124.-
100.000.- 39% 39000.- 600.000.- 8.400.000.- 190.295.-2.957.184.-
40% 500.000.- üzeri
BÖLÜM B'
Verginin hasılatı ve bundan çıkan sonuçlar.
Bu verginin bugüne kadarki tarihsel gelişimi hakkında söylenecekler bunlardır. Şimdi de bu tür yasal değişiklikler ve dalgalanmalar altında verginin sağladığı hasılatın sonuçlarını incelemeye geçelim.
Aşağıda sunulan tablo, bu verginin bugüne kadarki hasılatının tam bir görünümünü vermektedir. Tablo ayrıca bu çok çalkantılı verginin çeşitli mali yıllarda geçirdiği değişiklikleri ve dönüşümleri de göstermektedir.
TABLO
Şunları göstermektedir: a) Toplam net gelir vergisinden bütçelenen ve tahakkuk eden gelirleri, madeni drahmiye çevrilmiş olarak; b) vergiden muaf asgari tutarları ve artan oranlılığın durduğu azami vergilendirilebilir tutarları; c) 1919'dan itibaren her mali yıl için bunlara karşılık gelen asgari ve azami vergi oranlarını.
İngilizce
Henüz yok.