Maliye Bakanlığı Şube Müdürü ve Toplam Net Gelir Vergilendirmesinin Yeniden Düzenlenmesine İlişkin Özel Raportör Bay Agamemnon K. Kotrozos'un Raporu.
173.076.38 · · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b · İki okumanın uyumu 0.97
—2—
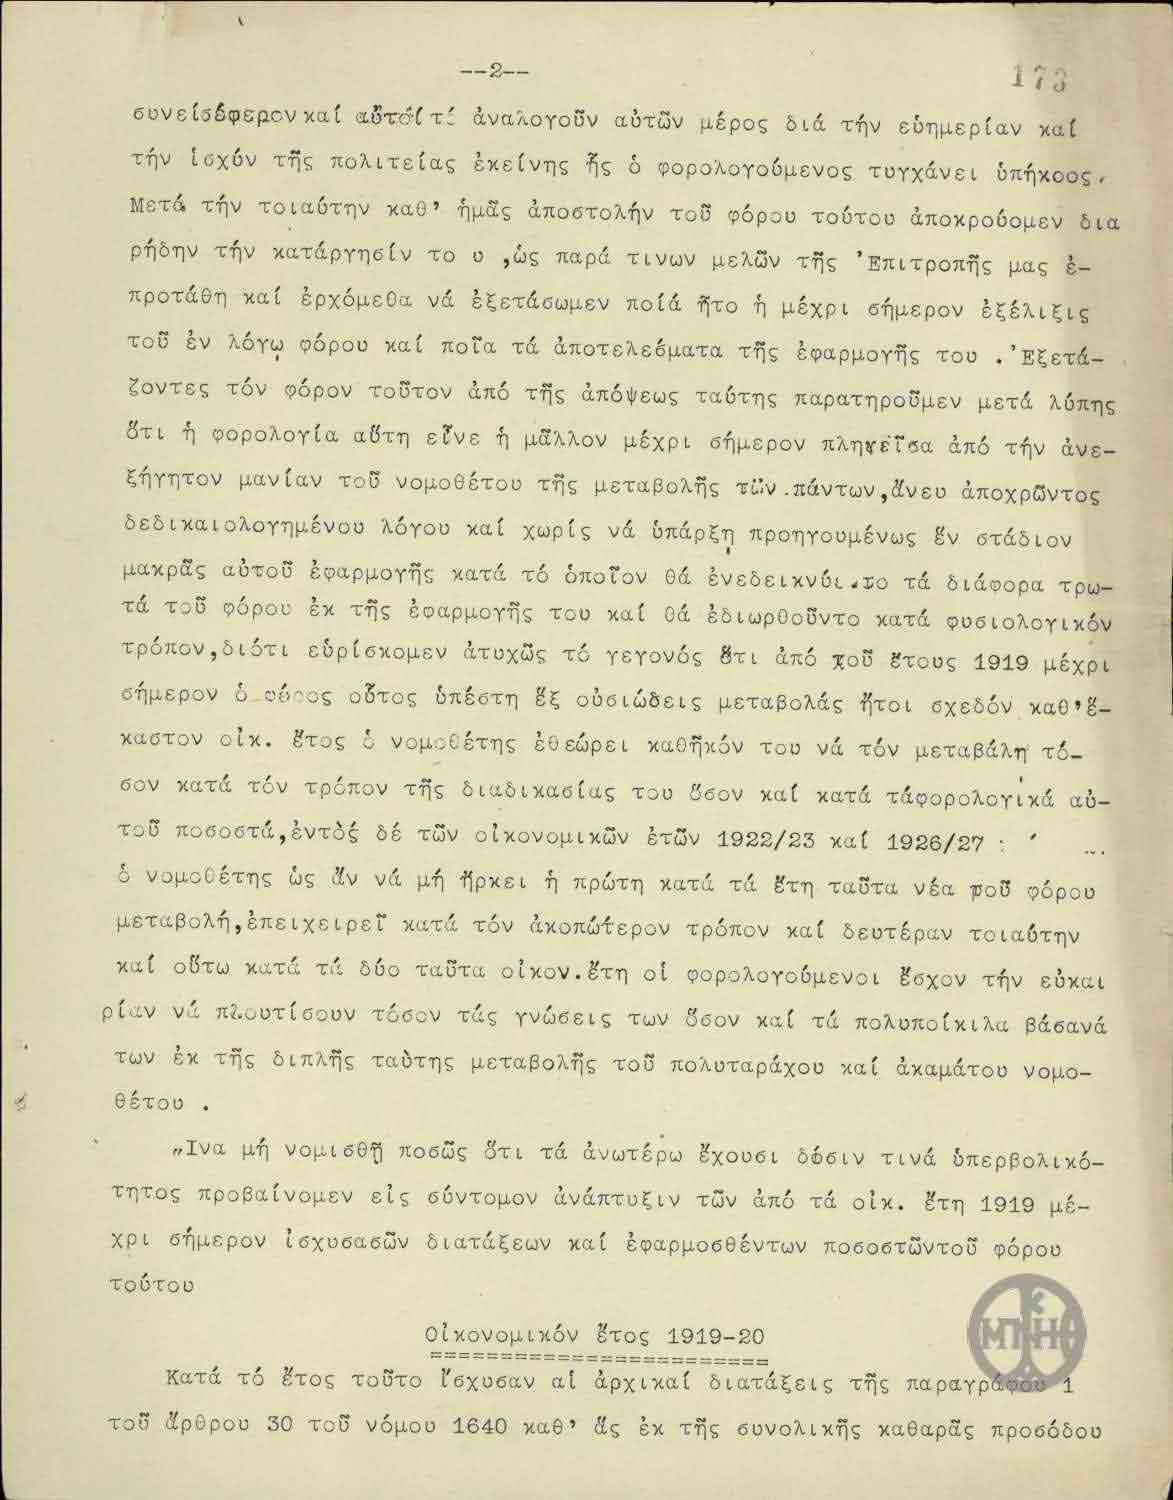
συνείδηφερον καί αὐτός τί ἀναλογοῦν αὐτῶν μέρος διά τὴν εὐθυμερίαν καί τὴν ἰσχύν τῆς πολιτείας ἐκείνης ἤς ὁ φορολογούμενος τυγχάνει ὑπήκοος.
Μετά τὴν τοιαύτην καί, ἡμᾶς ἀποστολήν τοῦ φόρου τοῦτου ἀποκροβομεν δια ρήδην τὴν κατάργησίν το ὑ, ὡς παρά τινων μελῶν τῆς Ἐπιτροπῆς μας ἐπροτάθη καί ἐρχόμενα νά ἐξετάσωμεν ποία ἦτο ἡ μέχρι σήμερον ἐξέλιξις τοῦ ἐν λόγῳ φόρου καί ποῖα τά ἀποτελέσματα τῆς ἐφαρμογῆς του. Ἐξετάζοντες τόν φόρον τοῦτον ἀπό τῆς ἀπόψεως ταύτης παρατηροῦμεν μετά λόπης ὅτι ἡ φορολογία αὐτὴ εἶνε ἡ μᾶλλον μέχρι σήμερον πληγεῖσα ἀπό τὴν ἀνεξήγητον μανίαν τοῦ νομοθέτου τῆς μεταβολῆς τῶν πάντων, ἄνευ ἀποχρῶντος δεδικαιολογημένου λόγου καί χωρίς νά ὑπάρξῃ προηγουμένως ἔν στάδιον μακρᾶς αὐτοῦ ἐφαρμογῆς κατά τό ὁποῖον θά ἐνδείκνυτο, τό τά διάφορα τρω- τά τοῦ φόρου ἐκ τῆς ἐφαρμογῆς του καί θά ἐδιωρθοῦντο κατά φυσιολογικόν τρόπον, διότι εὐρίσκομεν ἀτυχῶς τό γεγονός ὅτι ἀπό χοῦ ἔτους 1919 μέχρι σήμερον ὁ σύνος ὅθτος ὑπέστη ἐξ ὀυδιώδεις μεταβολάς ἤτοι σχεδόν καθ' ἑκά- καστον οἶκ. Ἔτος ὁ νομοθέτης ἐδεώρει καθήκον του νά τόν μεταβάλῃ τό- σον κατά τόν τρόπον τῆς διαδικασίας του βέον καί κατά τάφορολογικά αὐ- τοῦ ποσοστά, ἐντός δέ τῶν οἰκονομικῶν ἐτῶν 1922/23 καί 1926/27 : '
ὁ νομοθέτης ὡς ἄν νά μή ἤρκει ἡ πρώτη κατά τά ἔτη ταῦτα νέα ροῦ φόρου μεταβολή, ἐπειχειρεῖ κατά τόν ἀκοπώτερον τρόπον καί δευτέραν τοιαύτην καί οὔτω κατά τί δόο ταῦτα οἶκον. Ἔτη οἱ φορολογούμενοι ἔχον τὴν ἐδκαι- ρίαν νά πλουτίσουν τόσον τάς γνώσεις των βέον καί τά πολυποίκιλα βάσανά των ἐκ τῆς διπλῆς ταῦτης μεταβολῆς τοῦ πολυταράχου καί ἀκαμάτου νομο- θέτου.
«Ἰνα μή νομισθῇ ποσῶς ὅτι τά ἀνωτέρω ἔχουσι δόσιν τινά ὑπερβολικό- τητος προβαίνομεν εἰς σύντομον ἀνάπτυξιν τῶν ἀπό τά οἶκ. ἔτη 1919 μέ- χρι σήμερον ἰσχυσασῶν διατάξεων καί ἐφαρμοσθέντων ποσοστῶντοῦ φόρου τοῦτου
Οἰκονομικόν ἔτος 1919-20
====================
Κατά τό ἔτος τοῦτο ἔχουσαν αἱ ἀρχικαί διατάξεις τῆς παραγράφου 1 τοῦ ἀρθρου 30 τοῦ νόμου 1640 καθ' ἣς ἐκ τῆς συνολικῆς καθαρᾶς προσόδου
Damgalar ve notlar
- page_number 2 top_center
- page_number 173 top_right
- stamp ΜΠΗ bottom_right
Belirsiz okumalar
- 1922/23 uncertain date format
- 1926/27 uncertain date format
Dimotiki Yunanca
Henüz yok.
Türkçe
—2—
vergi mükellefinin tâbi olduğu devletin refahı ve gücü için kendilerine düşen payla katkıda bulunmayacaklardı.
Bu verginin kanaatimizce taşıdığı bu işlev karşısında, Komisyonumuzun bazı üyelerince önerildiği gibi kaldırılmasını kesinlikle reddediyoruz. Şimdi söz konusu verginin bugüne kadarki gelişiminin ve uygulamasının sonuçlarının neler olduğunu incelemeye geçiyoruz. Vergiyi bu açıdan incelediğimizde üzüntüyle görüyoruz ki bu vergilendirme, kanun koyucunun her şeyi değiştirme yolundaki açıklanamaz tutkusundan bugüne kadar en çok darbe yemiş olanıdır. Üstelik bu, yeterli ve haklı bir sebep bulunmaksızın yapılmıştır. Daha önce, verginin uygulamadan doğan çeşitli zaaflarının ortaya çıkacağı ve doğal bir şekilde düzeltileceği uzun bir uygulama dönemi de yaşanmamıştır. Zira ne yazık ki 1919 yılından bugüne kadar bu verginin altı esaslı değişikliğe uğradığı olgusuyla karşılaşıyoruz. Yani hemen hemen her mali yıl kanun koyucu, vergiyi gerek usulü gerekse vergi oranları bakımından değiştirmeyi görev saymıştır. 1922/23 ve 1926/27 mali yıllarında ise kanun koyucu, sanki bu yıllarda vergide yapılan ilk yeni değişiklik yetmiyormuş gibi, en zahmetsiz yoldan ikinci bir değişikliğe de girişmektedir. Böylece bu iki mali yılda vergi mükellefleri, çalkantılı ve yorulmak bilmez kanun koyucunun bu çifte değişikliğinden hem bilgilerini hem de türlü türlü çilelerini zenginleştirme fırsatını bulmuşlardır.
Yukarıdakilerin bir parça abartı içerdiği asla düşünülmesin diye, 1919 mali yılından bugüne kadar bu vergiye ilişkin yürürlükte olmuş hükümleri ve uygulanmış oranları kısaca açıklıyoruz.
Mali yıl 1919-20
====================
Bu yıl içinde 1640 sayılı kanunun 30. maddesinin 1. fıkrasının asıl hükümleri yürürlükteydi. Bunlara göre toplam net gelirden,
İngilizce
Henüz yok.