Maliye Bakanlığı Şube Müdürü ve Toplam Net Gelir Vergilendirmesinin Yeniden Düzenlenmesine İlişkin Özel Raportör Bay Agamemnon K. Kotrozos'un Raporu.
173.076.38 · · Ελληνική · makine üretimi, denetlenmedi
Tarama
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
== 23 ==
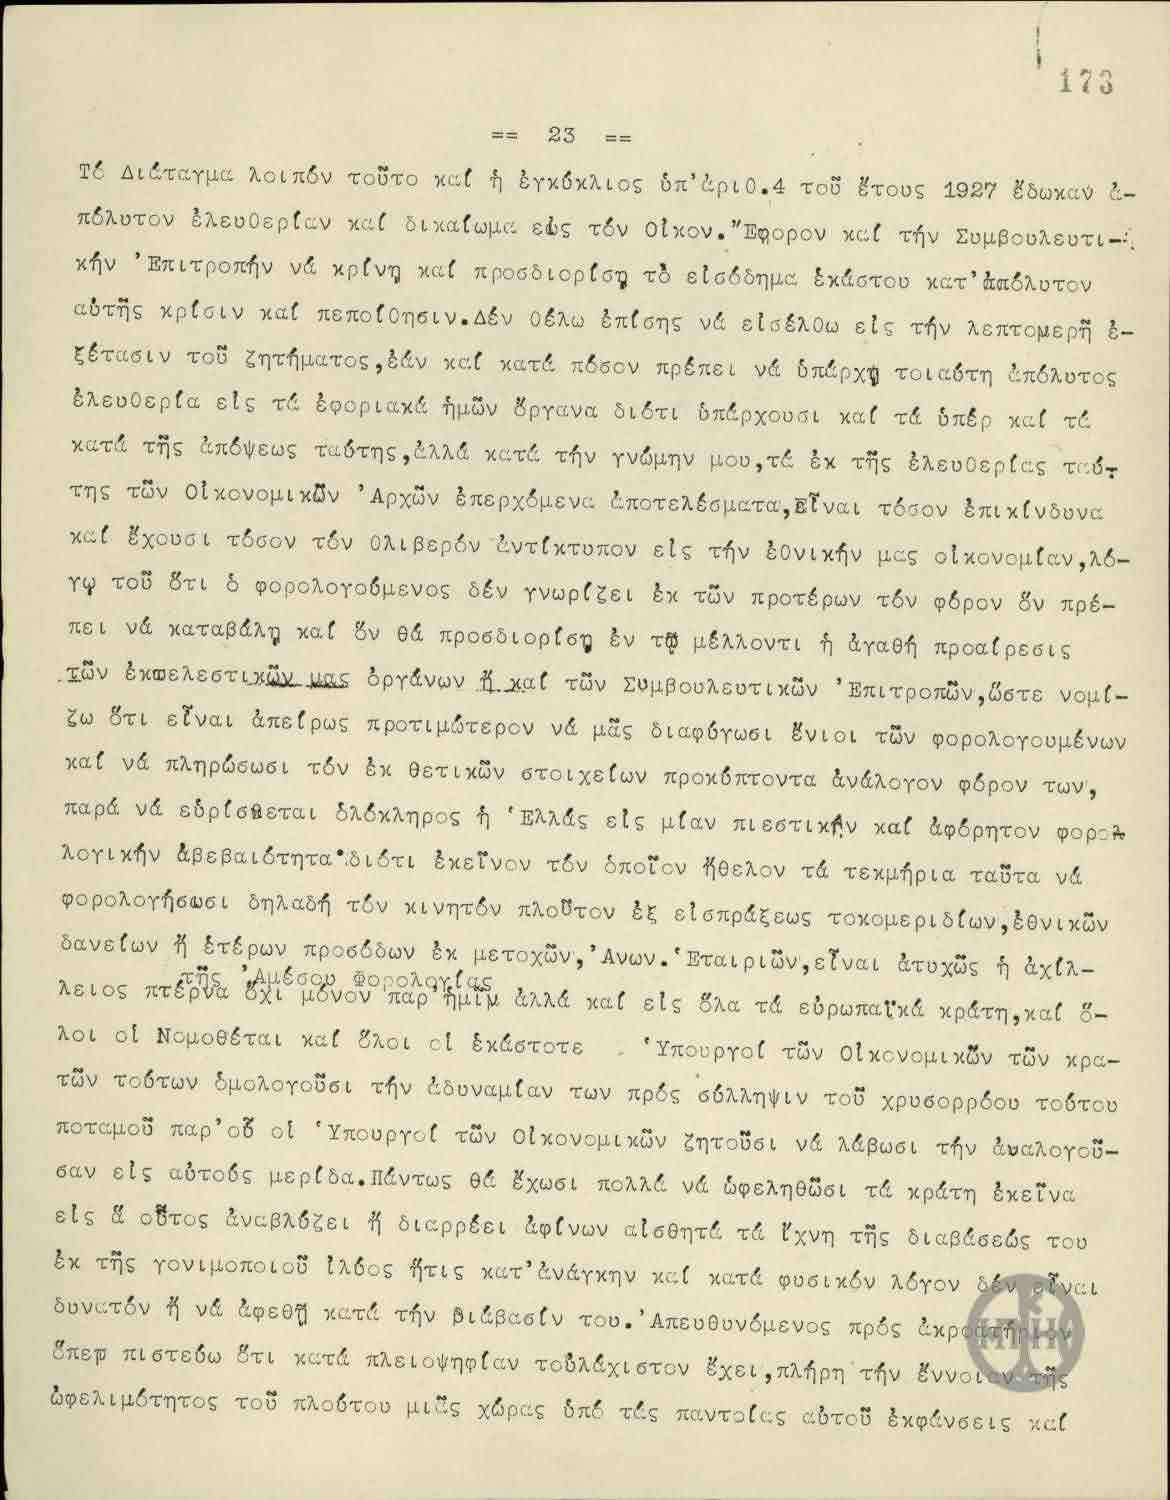
Τό Διάταγμα λοιπόν τοῦτο καὶ ἡ ἐγκύκλιος δι' ἀριθ.4 τοῦ ἔτους 1927 ἔδωκαν ὅ- πλουτον ἔλευθερίαν καὶ δικαίωμα εἰς τόν Οἰκον."Ἐφορον καὶ τήν Συμβουλευτι-κήν Ἐπιτροπήν νά κρίνῃ καὶ προσδιορίσῃ τό εἰσόδημα ἐκάστου κατ' ἀπόλυτον αὐτῆς κρίσιν καὶ πεποίθησιν.Δέν ὀθέλω ἐπίσης νά εἰσέλθω εἰς τήν λεπτομερῆ ἐ- ξέτασιν τοῦ ζητήματος,δάν καὶ κατά πόσον πρέπει νά διπάρχῃ τοιαύτη ἐπόλυτος ἔλευθερία εἰς τά ἐφοριακά ἡμῶν ὄργανα διότι ὑπάρχουσι καὶ τά ὑπέρ καὶ τά κατά τῆς ἀπόψεως ταύτης, ἐλλὰ κατά τήν γνώμην μου,τά ἐκ τῆς ἔλευθερίας τοῦ- της τῶν Οἰκονομικῶν Ἀρχῶν ἐπερχόμενα ἀποτελέσματα,ἐἶναι τόσον ἐπικίνδυνα καὶ ἔχουσι τόσον τόν Ολιβερόν ἐντίκτυπον εἰς τήν ἐθνικήν μας οἰκονομίαν,λό- γῳ τοῦ ὅτι ὁ φορολογούμενος δέν γνωρίζει ἐκ τῶν προτέρων τόν φόρον ὅν πρέ- πει νά καταβάλῃ καὶ ὅν θά προσδιορίσῃ ἐν τῷ μέλλοντι ἡ ἀγαθή προαίρεσις .Τῶν ἐκπελεστικῶν μας ὀργάνων ἢ καὶ τῶν Συμβουλευτικῶν Ἐπιτροπῶν,ὅστε νομ- ζω ὅτι εἶναι ἀπειρὼς προτιμώτερον νά μᾶς διαφράγωσι ἔνιοι τῶν φορολογουμένων καὶ νά πληρώσωσι τόν ἐκ θετικῶν στοιχείων προκύπτοντα ἀνάλογον φόρον των, παρά νά εὐρίσθεται δλόκληρος ἢ Ἐλλάς εἰς μίαν πιεστικήν καὶ ἀφόρητον φορο- λογικήν ἀβεβαιότητα·διότι ἐκείνον τόν ὁποῖον ἤθελον τά τεκμήρια ταῦτα νά φορολογήσωσι δηλαδή τόν κινητόν πλοῦτον ἐξ εἰσπράξεως τοκομεριδίων, ἐθνικῶν δανείων ἢ ἐτέρων προσόδων ἐκ μετοχῶν, Ἀνων. Ἐταιριῶν,εἶναι ἀτυχῶς ἡ ἀχλ- λειος πτέρνα ὅχι μόνον παρ ἡμῖν ἐλλὰ καὶ εἰς ὅλα τά ἐθρωπαϊκά κράτη,καὶ ὅ- λοι οἱ Νομοθέται καὶ ὅλοι οἱ ἐκάστοτε Ὑπουργοί τῶν Οἰκονομικῶν τῶν κρα- τῶν τοῦτων ὁμολογοῦσι τήν ἀδυναμίαν των πρός ὀδλληψιν τοῦ χρυσορρόου τοῦτου ποταμοῦ παρ' ὅδ οἱ Ὑπουργοί τῶν Οἰκονομικῶν ζητοῦσι νά λάβωσι τήν ἀναλογοῦ- σαν εἰς αὐτοὺς μερίδα.Πάντως θά ἔχωσι πολλὰ νά ὠφεληθῶσι τά κράτη ἐκεῖνα εἰς ἄ οὗτος ἀναβλέξει ἢ διαρρέει ἀφίνων αἰσθητά τά ἔχνη τῆς διαβάσεώς του ἐκ τῆς γονιμοποιοῦ ἰλλος ἤτις κατ' ἀνάγκην καὶ κατά φυσικόν λόγον δέν εἶναι δυνατόν ἢ νά ἀφεσῃ κατά τήν βιάβασιν του.Ἀπευθυνόμενος πρός ἀκροατήριον ὑπερ πιστεύω ὅτι κατά πλειοψηφίαν τοὐλάχιστον ἔχει,πλήρη τήν ἐννοίαν τῆς ὠφελιμότητος τοῦ πλοῦτου μιᾶς χώρας διπό τάς παντοίας αὐτοῦ ἐκφάνσεις καὶ
Damgalar ve notlar
- stamp ΜΠΗ/Benaki bottom right
- page_number 173 top right
- page_number 23 top center
- letterhead Εισήγησις κ. Αγαμέμνονος Κ.Κοτρόζου, Τμηματάρχου Υπουργείου Οικονομικών και Ειδικού Εισηγητού επί της διαρρυθμίσεως της φορολογίας συνολικής καθαράς προσόδου. top center
Dimotiki Yunanca
Henüz yok.
Türkçe
== 23 ==
Dolayısıyla bu Kararname ve 1927 yılına ait 4 numaralı genelge, Vergi Dairesi Müdürü'ne ve Danışma Komisyonu'na herkesin gelirini kendi mutlak takdir ve kanaatine göre değerlendirme ve tespit etme hususunda mutlak serbesti ve yetki vermiştir. Vergi teşkilatımızın organlarına böyle mutlak bir serbestinin tanınması gerekip gerekmediği ve ne ölçüde tanınması gerektiği meselesinin ayrıntılı incelemesine de girmek istemiyorum; çünkü bu görüşün hem lehinde hem aleyhinde gerekçeler vardır. Ancak kanaatimce, Mali Makamların bu serbestisinden doğan sonuçlar o kadar tehlikelidir ve millî ekonomimiz üzerinde o kadar acı bir yansıma yapmaktadır ki, zira mükellef ödemesi gereken ve gelecekte icra organlarımızın veya Danışma Komisyonlarının iyi niyetinin tespit edeceği vergiyi önceden bilmemektedir, bazı mükelleflerin elimizden kaçmasının ve müspet unsurlardan doğan orantılı vergilerini ödemelerinin, bütün Yunanistan'ın baskıcı ve dayanılmaz bir vergi belirsizliği içinde bulunmasından sonsuz derecede tercih edilir olduğunu düşünüyorum. Zira bu karinelerin vergilendirmek istediği şey, yani kuponların, millî istikrazların tahsilinden ya da hisse senetlerinden, Anonim Şirketlerden elde edilen diğer gelirlerden oluşan menkul servet, ne yazık ki yalnız bizde değil bütün Avrupa devletlerinde de Aşil topuğudur. Bu devletlerin bütün Kanun koyucuları ve her dönemin bütün Maliye Bakanları, kendi paylarına düşeni almak istedikleri bu altın akan nehri yakalamaktaki acizliklerini itiraf etmektedirler. Her hâlükârda, bu nehrin topraklarında fışkırdığı veya içinden aktığı devletler bundan çok fayda sağlayacaklardır. Çünkü nehir, geçerken zorunlu olarak ve tabiatı gereği bırakmaması mümkün olmayan verimli alüvyonla, geçişinin izlerini belirgin biçimde geride bırakır. Bir ülkenin servetinin çeşitli tezahürleri altındaki faydasını, hiç değilse çoğunluğu itibarıyla, tam olarak kavradığına inandığım bir dinleyici kitlesine hitap ederken ve
İngilizce
Henüz yok.