Maliye Bakanlığı Şube Müdürü ve Toplam Net Gelir Vergilendirmesinin Yeniden Düzenlenmesine İlişkin Özel Raportör Bay Agamemnon K. Kotrozos'un Raporu.
173.076.38 · · Ελληνική · makine üretimi, denetlenmedi
Tarama
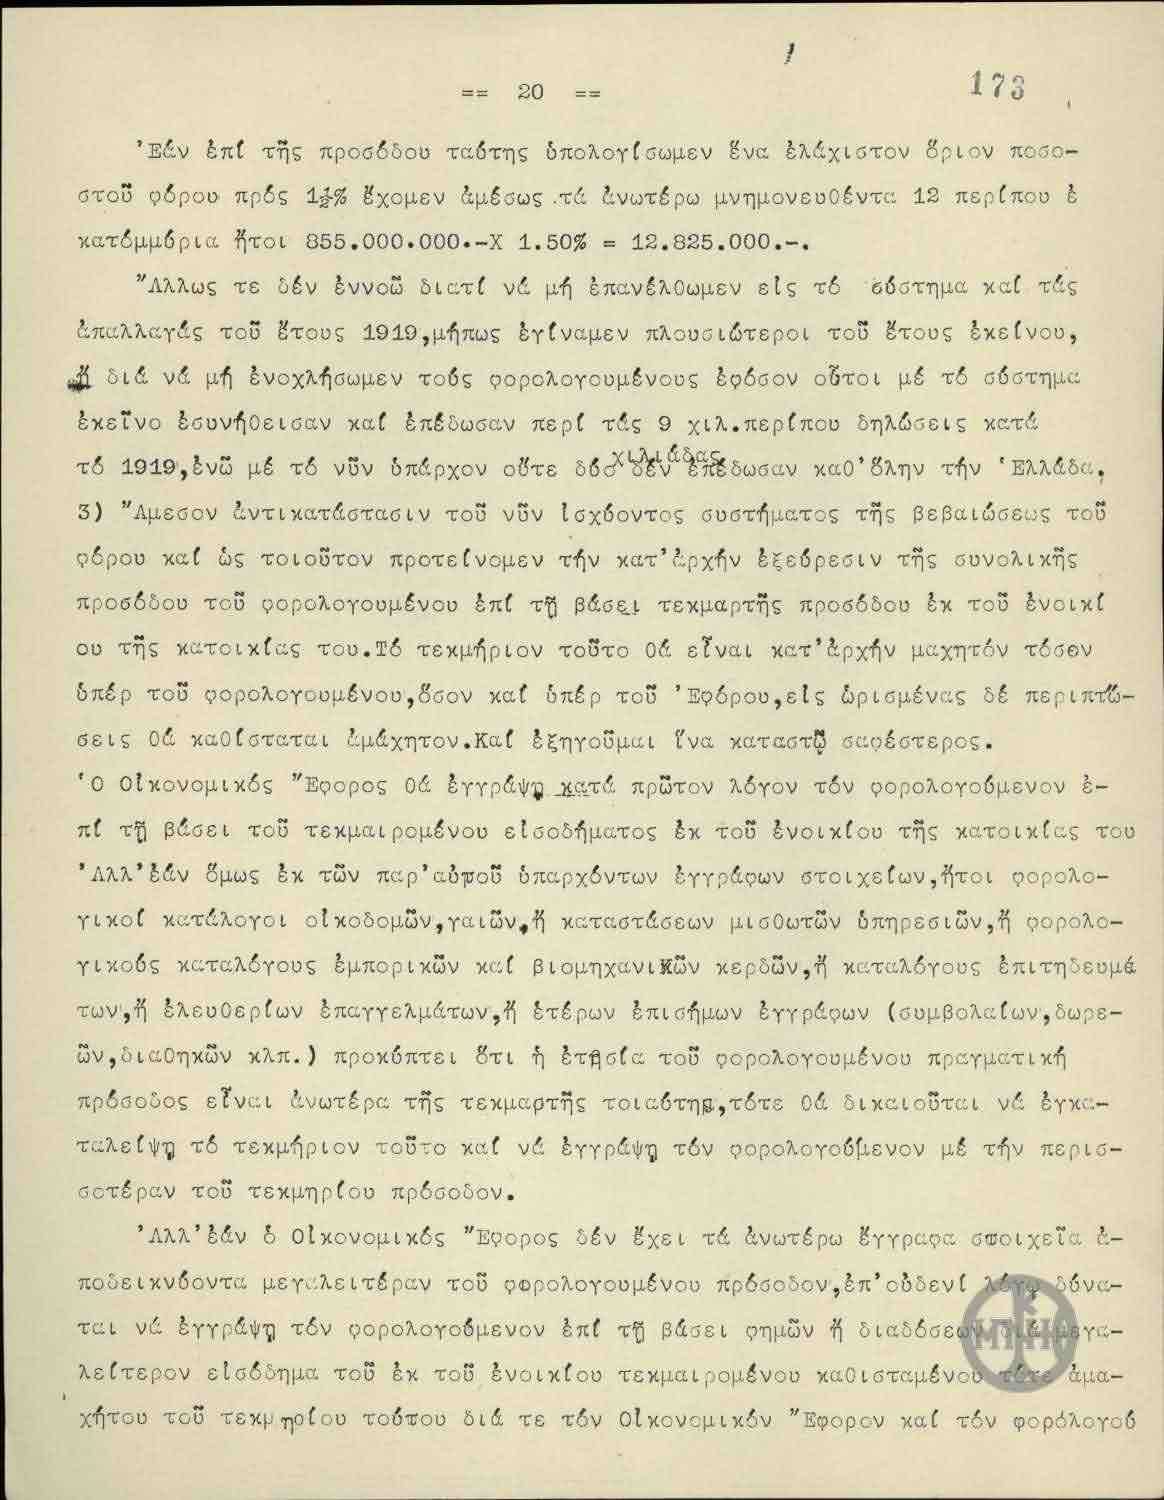
Özgün metin (diplomatik transkripsiyon)
OCR: kontrollerden geçti · evren/qwen3-vl-30b
== 20 ==
'Εάν έπι τῆς προσόδου ταύτης δπολογίσωμεν ἕνα ἐλάχιστον δριον ποσο-
στοῦ ὀδρου πρός 1¾% ἔχομεν ἀμέσως .τά ἀνωτέρω μνημονευθέντα 12 περίπου ἐ
κατόμμυρια ἦτοι 855.000.000.-X 1.50% = 12.825.000.-.
"Δλλως τε δέν ἔννοῶ διατί νά μή ἐπανέλωμεν εἰς τό ὀδστημα καί τάς
ἐπαλλαγάς τοῦ ἔτους 1919,μήπως ἐγίναμεν πλουσιώτεροι τοῦ ἔτους ἐκείνου,
διά νά μή ἐνοχλήσωμεν τούς φορολογουμένους ἐφόσον ὀβτοι μέ τό ὀδστημα
ἐκεῖνο ἐσυνήθεισαν καί ἐπέδωσαν περί τάς 9 χιλ.περίπου δηλάσεις κατά
τό 1919,ἐνῦ μέ τό νῦν ὑπάρχον οὔτε ὀδς δέν ἐπέδωσαν καο' δλην τήν 'Ελλάδα,
3) "Αμεσον ἀντικατάστασιν τοῦ νῦν ἰσχοντος συστήματος τῆς βεβαιώσεως τοῦ
ὀδρου καί ὡς τοιοῦτον προτελνομεν τήν κατ'ἀρχήν ἐξεδρεσίν τῆς συνολικῆς
προσόδου τοῦ φορολογουμένου ἐπί τῇ βάσει τεχμαρτῆς προσόδου ἐκ τοῦ ἐνοικί
ου τῆς κατοικίας του.Τό τεκμήριον τοῦτο ὁά εἶναι κατ'ἀρχήν μαχητόν τόσον
δπέρ τοῦ φορολογουμένου,ὅσον καί δπέρ τοῦ 'Εφόρου,εἰς ὁρισμένας δέ περιπτῶ-
σεις ὁά καλίσταται ἐμάχητον.Καλ ἐξηγοῦμαι ἕνα καταστῆ συρόστερος.
'Ο Ολκονομικός "Εφορος θά ἐγγράψῃ κατά πρῶτον λόγον τόν φορολογουμένον ἐ-
πί τῇ βάσει τοῦ τεκμαιρομένου εἰσοδήματος ἐκ τοῦ ἐνοικίου τῆς κατοικίας του
'Αλλ'ἔάν δμως ἐκ τῶν παρ'αὐροῦ ὑπαρχόντων ἐγγράφων στοιχείων,ἤτοι φορολο-
γικοί κατάλογοι οἰκοδομῶν,γαιῶν,ἡ καταστάσεων μισθωτῶν ὑπηρεσιῶν,ἡ φορολο-
γικοῦς καταλόγους ἐμπορικῶν καί βιομηχανικῶν κερδῶν,ἡ καταλόγους ἐπιτηδευμά-
των,ἡ ἐλευθερίων ἐπαγγελμάτων,ἡ ἐτέρων ἐπισήμων ἐγγράφων (συμβολαίων,δωρε-
ῶν,διαθηκῶν κλπ.) προκύπτει ὅτι ἡ ἐτῆσια τοῦ φορολογουμένου πραγματική
πρόσοδος εἶναι ἀνωτέρα τῆς τεκμαρτῆς τοιαύτης,τότε ὁά δικαιοῦται νά ἐγκα-
ταλείψῃ τό τεκμήριον τοῦτο καί νά ἐγγράψῃ τόν φορολογουβμένον μέ τήν περισ-
σοτέραν τοῦ τεκμηρίου πρόσοδον.
'Αλλ'ἔάν δ Ολκονομικός "Εφορος δέν ἔχει τά ἀνωτέρω ἐγγραφα σποιχεῖα ἐ-
ποδεικνύοντα μεγαλειτέραν τοῦ φορολογουμένου πρόσοδον,ἐπ'ὀδδενί λόγῳ δύνα-
ται νά ἐγγράψῃ τόν φορολογουμένον ἐπί τῇ βάσει ὑψῶν ἢ διαδδσεων τῆς ἀμα-
λελτερον εἰσόδημα τοῦ ἐκ τοῦ ἐνοικίου τεκμαιρομένου καλισταμένου τόχε ἀμα-
χήτου τοῦ τεκμηρίου τοῦτου διά τε τόν Ολκονομικόν "Εφορον καί τόν φορόλογοδ
Damgalar ve notlar
- page_number 20 top_center
- page_number 173 top_right
- stamp ΜΠΗ bottom_right
Belirsiz okumalar
- ⟧…⟧ Illegible text in the middle of the page, possibly a line break or a smudge.
- ⟧…⟧ Illegible text in the middle of the page, possibly a line break or a smudge.
Dimotiki Yunanca
Henüz yok.
Türkçe
== 20 ==
Bu gelir üzerinden asgari bir vergi oranı sınırını %1¾ olarak hesaplarsak, yukarıda zikredilen yaklaşık 12 milyonu derhal elde ederiz, yani 855.000.000.- X %1.50 = 12.825.000.-.
Kaldı ki, mükellefleri rahatsız etmemek için 1919 yılının sistemine ve muafiyetlerine neden geri dönmeyelim, anlamıyorum. Yoksa o yıldan daha mı zengin olduk? Zira mükellefler o sisteme alışmışlar ve 1919 yılında yaklaşık 9 bin kadar beyanname vermişlerdi; hâlbuki mevcut sistemle bütün Yunanistan çapında bu kadarını bile vermemişlerdir.
3) Verginin tarhına ilişkin halen yürürlükte olan sistemin derhal değiştirilmesi; bu maksatla, mükellefin toplam gelirinin prensip itibarıyla ikametgâhının kirasından çıkarılan karine gelir esasına göre tespit edilmesini teklif ediyoruz. Bu karine, prensip itibarıyla hem mükellef lehine hem de Vergi Dairesi Müdürü lehine aksi ispat edilebilir (adi karine) olacak, belirli hâllerde ise aksi ispat edilemez (kesin karine) hâle gelecektir. Daha açık olmak için izah ediyorum.
Vergi Dairesi Müdürü mükellefi ilk olarak ikametgâhının kirasından karine olarak çıkarılan gelir esasına göre kayda geçirecektir. Ancak, elinde mevcut yazılı belgelerden, yani binaların, arazilerin vergi kütüklerinden veya ücretli hizmetler cetvellerinden, ya da ticari ve sınai kazançların vergi kütüklerinden, ya da meslekler veya serbest meslekler kütüklerinden, yahut diğer resmî belgelerden (sözleşmeler, bağışlar, vasiyetnameler vs.) mükellefin yıllık fiilî gelirinin karine gelirden yüksek olduğu anlaşılırsa, o takdirde bu karineyi terk etmeye ve mükellefi karineyi aşan geliriyle kayda geçirmeye yetkili olacaktır.
Fakat Vergi Dairesi Müdürü'nün elinde mükellefin daha yüksek gelirini ispat eden yukarıdaki yazılı belgeler yoksa, mükellefi hiçbir surette şüpheler veya piyasa söylentileri esasına dayanarak kiradan çıkarılan karine gelirden daha yüksek bir gelirle kayda geçiremez. Bu karine o zaman hem Vergi Dairesi Müdürü hem de mükel-
İngilizce
Henüz yok.