Note commenting on a section of M. Stavrinos" memorandum regarding taxation in Greece, in relation to that of England, France, Germany and America.
173.069.04 · 1929 · Ελληνική · machine-generated, not reviewed
Scan
Original text (diplomatic transcription)
OCR: passed checks · evren/qwen3-vl-30b
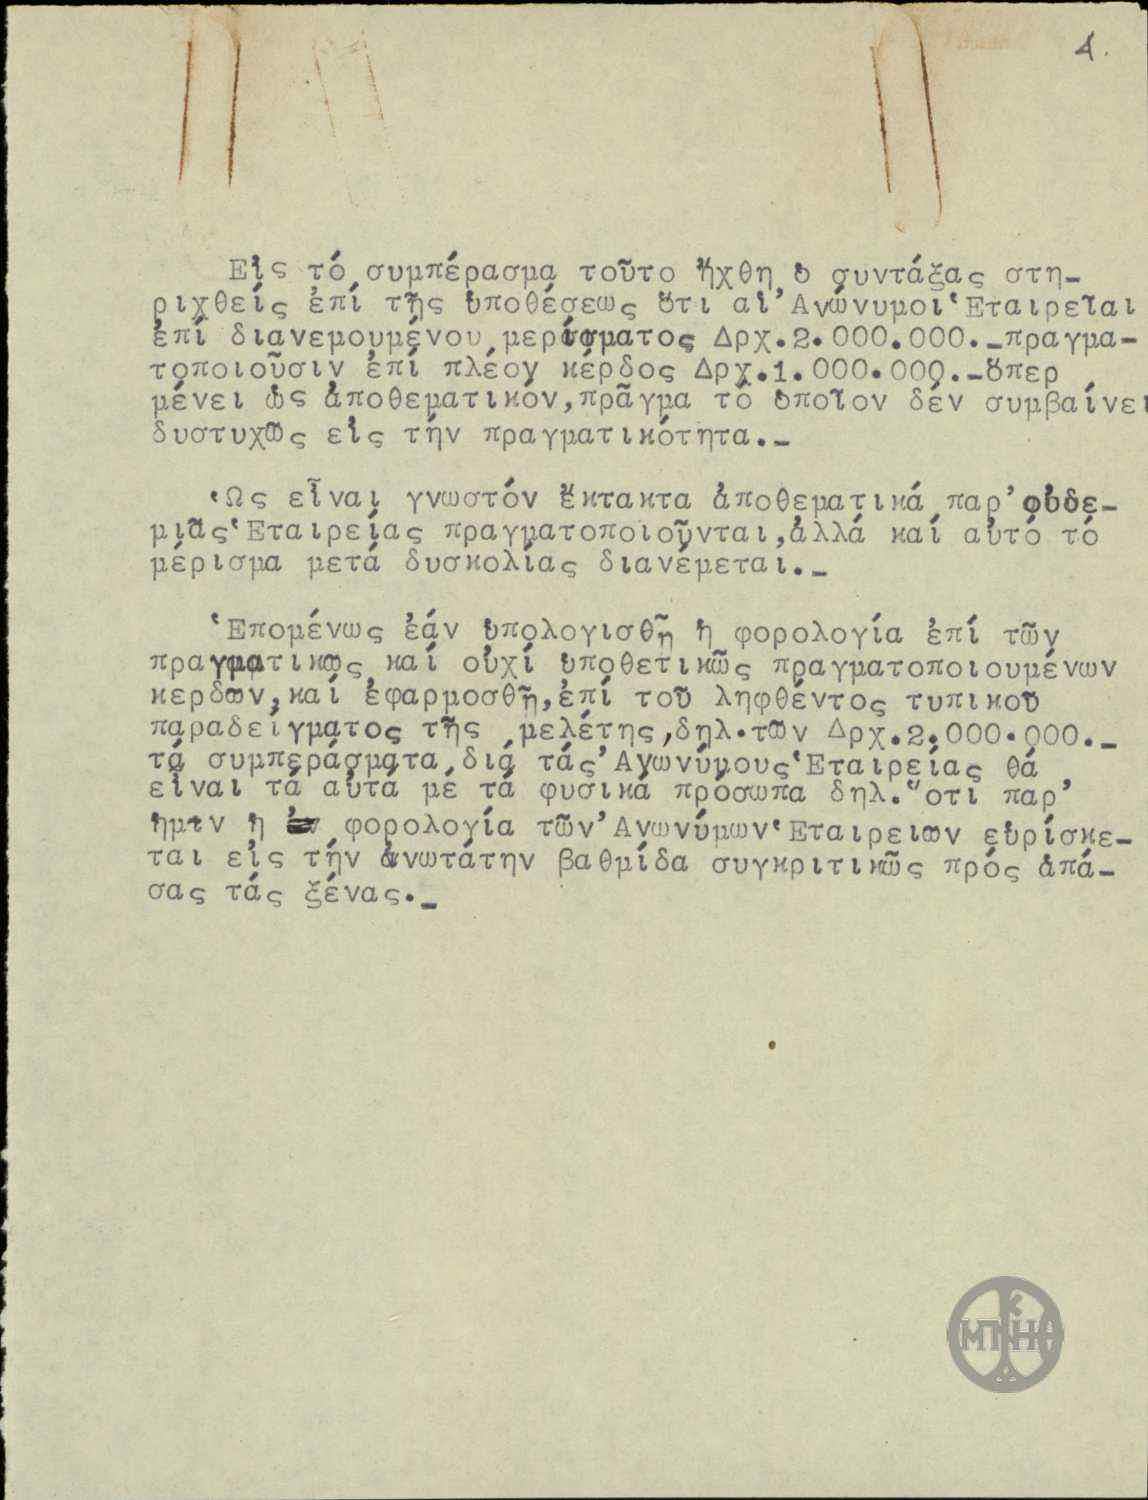
Εἰς τὸ συμπέρασμα τοῦτο ἤχθη ὁ συντάξας στη- ριχθείς ἐπὶ τῆς ὑποθέσεως ὅτι αἱ Ἀνώνυμοι Ἐταιρεῖαι ἐπὶ διανεμουμένου, μερίσματος Δρχ.2.000.000. πραγμα- τοποιούσιν ἐπὶ πλέον κερδος Δρχ.1.000.000.-διερ- μένει ὡς ἀποθεματικόν, πρᾶγμα τὸ ὁποῖον δεν συμβαίνει δυστυχῶς εἰς τὴν πραγματικότητα.-
Ως εἶναι γνωστόν ἐκτακτα ἀποθεματικά παρ' ὀδδε- μίας Ἐταιρείας πραγματοποιοῦνται, ἀλλά καὶ αὐτὸ τὸ μέρισμα μετὰ δυσκολίας διανεμεταί.-
Ἐπομένως ἐάν ὑπολογισθῇ ἡ φορολογία ἐπὶ τῶν πραγματικῶς καὶ οὐχὶ ὑποθετικῶς πραγματοποιουμένων κερδῶν, καὶ ἐφαρμοσθῇ, ἐπὶ τοῦ ληφθέντος τυπικοῦ παραδειγμάτος τῆς μελέτης, δηλ· τῶν Δρχ.2,000.000.- τὰ συμπεράσματα, διὰ τὰς Ἀγωνύμους Ἐταιρείας θά, εἶναι τὰ αὐτὰ με τὰ φυσικὰ προσωπα δηλ. ὅτι παρ- ημεν ἡ φορολογία τῶν Ἀνωνύμων Ἐταιρειῶν εὑρίσκε- ται εἰς τὴν ἀνωτάτην βαθμίδα συγκριτικῶς πρὸς ἀπά- σας τὰς ξένας.-
Stamps and notes
- stamp ΜΠΗ bottom right
- handwritten_note 4. top right
Demotic Greek
Not yet available.
Turkish
Muhtırayı hazırlayan kişi bu sonuca, Anonim Şirketlerin 2.000.000 Dr[ahmi] tutarında dağıtılan kâr payına ek olarak 1.000.000 Dr[ahmi] tutarında fazladan kâr elde ettikleri ve bu kârın yedek akçe olarak kaldığı varsayımına dayanarak ulaşmıştır; ne yazık ki gerçekte böyle bir durum söz konusu değildir.
Bilindiği üzere hiçbir Şirket olağanüstü yedek akçe ayıramamaktadır; hatta kâr payının kendisi bile güçlükle dağıtılabilmektedir.
Dolayısıyla vergilendirme varsayımsal olarak değil, fiilen elde edilen kârlar üzerinden hesaplanır ve incelemede ele alınan tipik örneğe, yani 2.000.000 Dr[ahmi]'ye uygulanırsa, Anonim Şirketler için varılacak sonuçlar gerçek kişiler için varılanlarla aynı olacaktır. Yani ülkemizde Anonim Şirketlerin vergilendirilmesi, bütün yabancı ülkelerdeki vergilendirmelerle karşılaştırıldığında en yüksek kademede bulunmaktadır.
English
Not yet available.